
Die Einkommenssteuer, amtlich Einkommensteuer, wird 2026 progressiv berechnet. Der Grundfreibetrag liegt bei 12.348 Euro. Entscheidend ist nicht das Bruttoeinkommen, sondern das zu versteuernde Einkommen. Der Artikel rechnet mehrere Fallbeispiele aus der Praxis durch, um ein realistisches Bild aufzubauen.
Ausgangslage
Die Einkommensteuer gehört zu den wichtigsten direkten Steuern in Deutschland. Arbeitnehmer begegnen ihr meist über die monatliche Lohnsteuer. Selbstständige und Einzelunternehmer zahlen häufig Vorauszahlungen und rechnen ihre tatsächliche Einkommensteuer später über die Steuererklärung ab. Die Höhe lässt sich trotzdem nicht mit einem einzigen Prozentsatz beantworten.
Der Grund liegt im progressiven Einkommensteuertarif. Mit wachsendem zu versteuerndem Einkommen steigt die steuerliche Belastung. Ein höherer Grenzsteuersatz bedeutet jedoch nicht, dass plötzlich das gesamte Einkommen mit diesem Satz besteuert wird. Genau diese Unterscheidung zwischen Grenzsteuersatz und Durchschnittssteuersatz ist für das Verständnis der Einkommensteuer entscheidend.
Ebenso wichtig ist die Bemessungsgrundlage. Einkommensteuer wird nicht einfach auf Gehalt, Umsatz oder sämtliche Einnahmen erhoben. Das Steuerrecht führt schrittweise von den einzelnen Einkünften zum Gesamtbetrag der Einkünfte, anschließend zum Einkommen und schließlich zum zu versteuernden Einkommen. Erst darauf wird grundsätzlich der Einkommensteuertarif angewendet.
Was ist Einkommensteuer?
Was bedeutet Einkommensteuer einfach erklärt?
Die Einkommensteuer ist eine Steuer auf das Einkommen natürlicher Personen. Dazu zählen Arbeitnehmer, Selbstständige, Vermieter und Unternehmer, die ihren Betrieb als natürliche Person führen. Auch bestimmte Renten, Kapitalerträge und weitere Einkünfte können zur Einkommensteuer gehören.
Die gesetzlichen Grundlagen stehen im Einkommensteuergesetz. Dort wird nicht nur geregelt, welche Einkünfte erfasst werden. Das Gesetz definiert auch die einzelnen Schritte zur Ermittlung der Bemessungsgrundlage. Einen besonders wichtigen Überblick liefert § 2 Einkommensteuergesetz zur Ermittlung des Einkommens.
Die Einkommensteuer ist außerdem eine Jahressteuer. Maßgeblich sind grundsätzlich die steuerlichen Verhältnisse eines Kalenderjahres. Bereits gezahlte Lohnsteuer oder Einkommensteuer Vorauszahlungen werden bei der abschließenden Festsetzung berücksichtigt.
Wer muss in Deutschland Einkommensteuer zahlen?
Natürliche Personen mit steuerlich relevanten Einkünften können einkommensteuerpflichtig sein. Bei einem gewöhnlichen Arbeitnehmer wird die Steuer bereits während des Jahres durch den Arbeitgeber einbehalten. Diese Lohnsteuer ist keine zusätzliche Steuer neben der Einkommensteuer. Sie stellt eine besondere Erhebungsform der Einkommensteuer dar.
Selbstständige und Inhaber eines Einzelunternehmens haben dagegen meist keinen Arbeitgeber, der laufend Steuer einbehält. Das Finanzamt kann deshalb Einkommensteuer Vorauszahlungen festsetzen. Die endgültige Belastung ergibt sich anschließend aufgrund der tatsächlichen Einkünfte des betreffenden Jahres.
Kapitalgesellschaften werden anders behandelt. Eine GmbH oder AG ist eine eigene juristische Person und zahlt grundsätzlich Körperschaftsteuer. WirtschaftsCheck erläutert diesen Unterschied ausführlicher im Beitrag zur Körperschaftsteuer und Unternehmensbesteuerung.
Wie wird aus Einkünften das zu versteuernde Einkommen?
Wer seine Einkommensteuer verstehen möchte, sollte nicht beim Steuersatz beginnen. Entscheidend ist zuerst die Frage, auf welchen Betrag der Tarif überhaupt angewendet wird. Das Einkommensteuergesetz unterscheidet dabei mehrere Stufen.
Vereinfacht führt die Berechnung über folgende Kette: Einkünfte, Summe der Einkünfte, Gesamtbetrag der Einkünfte, Einkommen, zu versteuerndes Einkommen und Einkommensteuertarif. Zwischen diesen Stufen können jeweils gesetzlich vorgesehene Abzüge oder Korrekturen liegen.
Was sind Einkünfte?
Der steuerrechtliche Begriff Einkünfte ist nicht mit Einnahmen gleichzusetzen. Bei betrieblichen Einkunftsarten ist grundsätzlich der Gewinn maßgeblich. Einnahmen allein reichen deshalb nicht aus. Betriebsausgaben können den steuerlichen Gewinn reduzieren.
Bei anderen Einkunftsarten wird grundsätzlich der Überschuss der Einnahmen über die Werbungskosten ermittelt. Ein Arbeitnehmer mit 60.000 Euro Arbeitslohn besitzt daher nicht automatisch steuerpflichtige Einkünfte von exakt 60.000 Euro. Steuerlich zu berücksichtigende Werbungskosten können die betreffende Einkunftsgröße mindern.
Diese Unterscheidung erklärt auch, weshalb sich aus einem Bruttogehalt oder Unternehmensumsatz nicht direkt auf die Einkommensteuer schließen lässt. Zwischen der ursprünglichen Einnahme und dem späteren zu versteuernden Einkommen liegen mehrere Berechnungsschritte.
Wie entsteht der Gesamtbetrag der Einkünfte?
Zunächst werden die steuerlich relevanten Einkünfte aus den unterschiedlichen Einkunftsarten zusammengeführt. Daraus entsteht die Summe der Einkünfte. Anschließend berücksichtigt das Steuerrecht bestimmte weitere Abzugsbeträge.
Nach § 2 EStG wird die Summe der Einkünfte insbesondere um einen gegebenenfalls zustehenden Altersentlastungsbetrag, den Entlastungsbetrag für Alleinerziehende und bestimmte weitere gesetzliche Beträge vermindert. Das Ergebnis heißt Gesamtbetrag der Einkünfte.
Damit ist die Einkommensteuer noch nicht berechnet. Der Gesamtbetrag der Einkünfte stellt lediglich eine Zwischenstufe dar. Gerade bei vereinfachten Onlinerechnern wird dieser Unterschied häufig übersehen.
Wie wird aus dem Gesamtbetrag der Einkünfte das Einkommen?
Vom Gesamtbetrag der Einkünfte werden insbesondere abzugsfähige Sonderausgaben und außergewöhnliche Belastungen berücksichtigt. Erst das verbleibende Ergebnis bezeichnet das Einkommensteuergesetz als Einkommen.
Sonderausgaben können beispielsweise bestimmte Vorsorgeaufwendungen umfassen. Außergewöhnliche Belastungen folgen wiederum eigenen Voraussetzungen. Nicht jede private Ausgabe reduziert deshalb automatisch die Einkommensteuer.
Der steuerrechtliche Begriff Einkommen ist folglich enger als der alltägliche Begriff. Wer im Alltag von 80.000 Euro Einkommen spricht, kann damit Gehalt, Gewinn oder verfügbare Mittel meinen. Steuerlich muss dagegen geprüft werden, auf welcher Stufe der Berechnung sich dieser Betrag befindet.
Was ist das zu versteuernde Einkommen?
Vom Einkommen werden gegebenenfalls weitere gesetzliche Beträge abgezogen. Dazu gehören unter den jeweiligen Voraussetzungen insbesondere Freibeträge für Kinder und weitere vom Einkommen abzuziehende Beträge. Daraus ergibt sich das zu versteuernde Einkommen, kurz zvE.
Dieses zu versteuernde Einkommen bildet die zentrale Bemessungsgrundlage für die tarifliche Einkommensteuer. Deshalb ist ein Einkommensteuerrechner nur dann aussagekräftig, wenn er mit der richtigen Größe arbeitet.
Der Unterschied ist erheblich. Zwei Personen mit demselben Bruttogehalt können unterschiedliche zu versteuernde Einkommen besitzen. Persönliche Verhältnisse, abzugsfähige Aufwendungen und weitere steuerliche Faktoren können zu unterschiedlichen Ergebnissen führen.
Welche Einkunftsarten unterliegen der Einkommensteuer?
Das Einkommensteuergesetz unterscheidet sieben Einkunftsarten. Diese Einteilung ist wichtig, weil die Ermittlung der Einkünfte nicht bei jeder Kategorie gleich funktioniert. Auch Sonderregelungen können von der jeweiligen Einkunftsart abhängen.
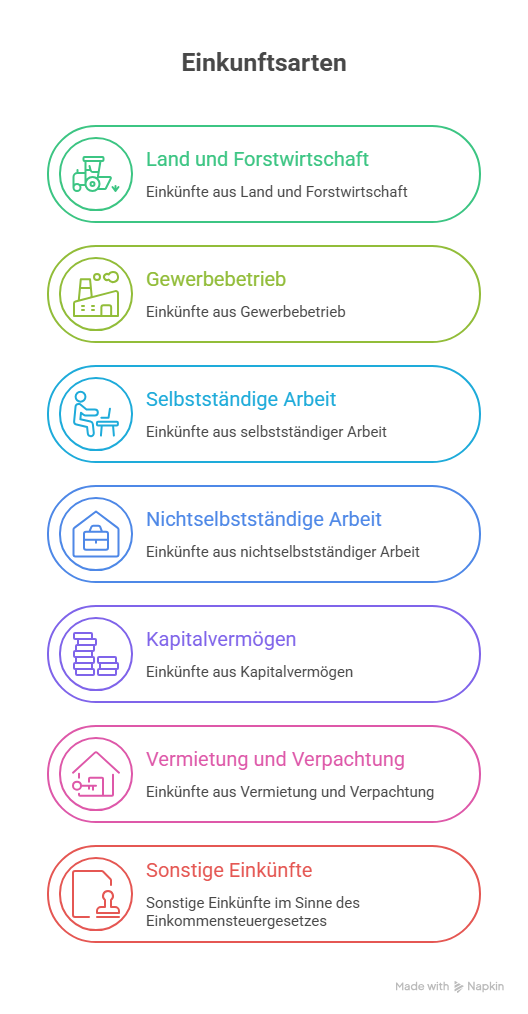
- Einkünfte aus Land und Forstwirtschaft
- Einkünfte aus Gewerbebetrieb
- Einkünfte aus selbstständiger Arbeit
- Einkünfte aus nichtselbstständiger Arbeit
- Einkünfte aus Kapitalvermögen
- Einkünfte aus Vermietung und Verpachtung
- Sonstige Einkünfte im Sinne des Einkommensteuergesetzes
Für Unternehmer ist vor allem die Trennung zwischen Gewerbebetrieb und selbstständiger Arbeit relevant. Ein gewerblicher Einzelunternehmer kann zusätzlich mit Gewerbesteuer konfrontiert sein. Freiberufliche Einkünfte lösen dagegen grundsätzlich keine Gewerbesteuer aus.
Bei privaten Kapitalerträgen gelten wiederum besondere Regeln. Viele Zinsen, Dividenden und bestimmte Veräußerungsgewinne unterliegen einem gesonderten Einkommensteuertarif. Details dazu finden Sie im WirtschaftsCheck Beitrag zur Abgeltungsteuer auf Kapitalerträge.
Wie hoch ist die Einkommensteuer in Deutschland 2026?
Für die Einkommensteuer 2026 gilt ein progressiver Tarif. Der Grundfreibetrag beträgt 12.348 Euro. Bis zu diesem zu versteuernden Einkommen beträgt die tarifliche Einkommensteuer grundsätzlich null Euro.
Der Grundfreibetrag wurde gegenüber 2025 um 252 Euro erhöht. Gleichzeitig wurden weitere Eckwerte des Tarifs verschoben. Hintergrund ist unter anderem der Ausgleich der kalten Progression. Das Bundesministerium der Finanzen informiert über die steuerlichen Änderungen des Jahres 2026.
Die konkreten Tarifformeln ergeben sich aus § 32a Einkommensteuergesetz. Für ein zu versteuerndes Einkommen gelten 2026 folgende Tarifbereiche.
| Zu versteuerndes Einkommen 2026 | Tarif | Einordnung |
|---|---|---|
| Bis 12.348 Euro | 0 Prozent | Grundfreibetragszone |
| 12.349 bis 17.799 Euro | Progressiv steigend | Einstieg mit 14 Prozent Grenzsteuersatz |
| 17.800 bis 69.878 Euro | Weiter progressiv steigend | Grenzsteuersatz steigt bis 42 Prozent |
| 69.879 bis 277.825 Euro | 42 Prozent Grenzsteuersatz | Proportionalzone mit sogenanntem Spitzensteuersatz |
| Ab 277.826 Euro | 45 Prozent Grenzsteuersatz | Umgangssprachlich häufig Reichensteuersatz genannt |
Die Begriffe Spitzensteuersatz und Reichensteuersatz können leicht missverstanden werden. Wer die Grenze von 69.879 Euro erreicht, zahlt nicht 42 Prozent auf sein gesamtes zu versteuerndes Einkommen. Der Tarif berücksichtigt die niedrigeren Belastungen der vorhergehenden Bereiche weiterhin.
Wie funktioniert der Grundfreibetrag 2026?
Der Grundfreibetrag stellt das steuerliche Existenzminimum frei. Für 2026 liegt er bei 12.348 Euro je steuerpflichtiger Person. Dabei sollten Sie den Grundfreibetrag nicht einfach vom Bruttogehalt abziehen und anschließend einen festen Steuersatz anwenden.
Technisch ist der Grundfreibetrag in den Einkommensteuertarif eingebaut. Erst wenn das zu versteuernde Einkommen darüber liegt, entsteht tarifliche Einkommensteuer. Einen umfassenderen Überblick über diese und weitere Freigrenzen bietet WirtschaftsCheck im Artikel Freibetrag: Bedeutung, Arten und wichtige Steuerfreibeträge.
Auch ein Arbeitnehmer mit deutlich höherem Bruttogehalt kann deshalb ein wesentlich niedrigeres zu versteuerndes Einkommen haben. Entscheidend bleiben Werbungskosten, Sonderausgaben, Vorsorgeaufwendungen und weitere steuerliche Positionen.
Warum ist die Einkommensteuer progressiv?
Bei einer progressiven Einkommensteuer steigt die steuerliche Belastung mit zunehmendem Einkommen. Deutschland verwendet deshalb keinen einheitlichen Einkommensteuer Steuersatz für sämtliche Steuerpflichtigen.
Nach Überschreiten des Grundfreibetrags beginnt der Grenzsteuersatz 2026 bei 14 Prozent. Innerhalb der ersten beiden Progressionszonen steigt er schrittweise. Bei einem zu versteuernden Einkommen von 69.878 Euro erreicht er rund 42 Prozent.
Die Progression betrifft jedoch immer die zusätzliche Belastung weiterer Einkommensteile. Genau hier liegt einer der häufigsten Denkfehler im deutschen Steuerrecht.
Was ist der Grenzsteuersatz?
Der Grenzsteuersatz beschreibt vereinfacht, wie stark ein zusätzlicher Euro zu versteuernden Einkommens belastet wird. Liegt Ihr Grenzsteuersatz bei 35 Prozent, bedeutet das nicht, dass 35 Prozent Ihres gesamten Einkommens an Einkommensteuer anfallen.
Ein Beispiel zeigt den Unterschied. Bei einem zu versteuernden Einkommen von 50.000 Euro ergibt sich nach dem Einkommensteuertarif 2026 eine tarifliche Einkommensteuer von rund 10.548 Euro. Der Grenzsteuersatz liegt in diesem Bereich bei rund 35,1 Prozent.
Die durchschnittliche Einkommensteuerbelastung beträgt trotzdem nur rund 21,1 Prozent des zu versteuernden Einkommens. Die Ursache liegt darin, dass die vorhergehenden Einkommensbestandteile mit niedrigeren Grenzsteuersätzen belastet wurden.
Was ist der Durchschnittssteuersatz?
Der Durchschnittssteuersatz setzt die gesamte tarifliche Einkommensteuer ins Verhältnis zum zu versteuernden Einkommen. Er beantwortet damit eine andere Frage als der Grenzsteuersatz.
Bei 50.000 Euro zu versteuerndem Einkommen und 10.548 Euro tariflicher Einkommensteuer beträgt der Durchschnittssteuersatz rund 21,1 Prozent. Obwohl der letzte zusätzliche Einkommensteil bereits mit rund 35,1 Prozent belastet wird, bleibt die durchschnittliche Belastung erheblich niedriger.
Wenn umgangssprachlich vom persönlichen Steuersatz gesprochen wird, sollte deshalb geklärt werden, welcher Wert gemeint ist. Für zusätzliche Einkünfte ist der Grenzsteuersatz wichtig. Für die durchschnittliche Belastung eignet sich dagegen der Durchschnittssteuersatz.
Wie lässt sich die Einkommensteuer berechnen?
Eine belastbare Einkommensteuer Berechnung beginnt mit dem zu versteuernden Einkommen. Erst danach wird die jeweilige Tarifformel angewendet. Eine einfache Formel aus Einkommen mal Steuersatz reicht beim progressiven Tarif nicht aus.
Für eine schnelle Orientierung stellt das Bundesministerium der Finanzen einen amtlichen Lohn und Einkommensteuerrechner bereit. Entscheidend bleibt jedoch, dass Sie das zu versteuernde Einkommen nicht mit dem Bruttogehalt verwechseln.
Die folgende Tabelle zeigt vereinfachte Beispiele für alleinstehende Steuerpflichtige nach dem Grundtarif 2026. Dargestellt ist ausschließlich die tarifliche Einkommensteuer. Solidaritätszuschlag, Kirchensteuer und individuelle Besonderheiten sind nicht enthalten.
| Zu versteuerndes Einkommen | Tarifliche Einkommensteuer | Durchschnittssteuersatz | Grenzsteuersatz ungefähr |
|---|---|---|---|
| 20.000 Euro | 1.570 Euro | 7,85 Prozent | 24,73 Prozent |
| 40.000 Euro | 7.209 Euro | 18,02 Prozent | 31,66 Prozent |
| 50.000 Euro | 10.548 Euro | 21,10 Prozent | 35,12 Prozent |
| 60.000 Euro | 14.233 Euro | 23,72 Prozent | 38,58 Prozent |
| 80.000 Euro | 22.464 Euro | 28,08 Prozent | 42 Prozent |
| 100.000 Euro | 30.864 Euro | 30,86 Prozent | 42 Prozent |
Die Tabelle verdeutlicht den zentralen Effekt der Progression. Bei 100.000 Euro zu versteuerndem Einkommen liegt der Grenzsteuersatz bei 42 Prozent. Die tarifliche Einkommensteuer entspricht dennoch nur rund 30,9 Prozent des zu versteuernden Einkommens.
Einkommensteuer bei Arbeitnehmern, Selbstständigen und Einzelunternehmen
Wie zahlen Arbeitnehmer Einkommensteuer?
Bei Arbeitnehmern wird die Einkommensteuer grundsätzlich über die Lohnsteuer erhoben. Der Arbeitgeber berechnet den laufenden Steuerabzug und führt die Beträge an die Finanzverwaltung ab. Die Steuerklasse beeinflusst dabei insbesondere den laufenden Lohnsteuerabzug.
Nach Ablauf des Jahres kann eine Einkommensteuerveranlagung zu einer Erstattung oder Nachzahlung führen. Gründe dafür können beispielsweise zusätzliche Einkünfte, Werbungskosten oder persönliche Abzugspositionen sein.
Das monatliche Nettogehalt beantwortet deshalb nicht abschließend die Frage nach der tatsächlichen Einkommensteuer eines Jahres. Die endgültige Betrachtung erfolgt grundsätzlich auf Jahresbasis.
Wie funktioniert die Einkommensteuer für Selbstständige?
Bei Selbstständigen basiert die Einkommensteuer grundsätzlich auf dem steuerlichen Gewinn. Umsatz und Gewinn müssen klar getrennt werden. Erzielt ein Selbstständiger 150.000 Euro Umsatz und hat 80.000 Euro abzugsfähige Betriebsausgaben, beträgt der Ausgangspunkt für seine betrieblichen Einkünfte nicht 150.000 Euro.
Das Finanzamt kann auf Basis der erwarteten Steuer Einkommensteuer Vorauszahlungen festsetzen. Die gesetzlichen Zahlungstermine liegen grundsätzlich am 10. März, 10. Juni, 10. September und 10. Dezember. Die Einzelheiten regelt § 37 EStG zu Einkommensteuer Vorauszahlungen.
Verändert sich der erwartete Gewinn wesentlich, können Vorauszahlungen unter den gesetzlichen Voraussetzungen angepasst werden. Das ist besonders bei stark schwankenden selbstständigen Einkünften relevant.
Welche Einkommensteuer zahlt ein Einzelunternehmen?
Ein Einzelunternehmen ist steuerlich nicht von seinem Inhaber getrennt wie eine GmbH. Der Gewinn aus dem Gewerbebetrieb wird grundsätzlich dem Unternehmer zugerechnet und fließt in dessen persönliche Einkommensteuer ein.
Die Rechtsform besitzt deshalb erhebliche Bedeutung. Ein Einzelunternehmer zahlt auf seinen Gewinn grundsätzlich Einkommensteuer nach seinem persönlichen Tarif. Eine GmbH zahlt dagegen Körperschaftsteuer auf ihr zu versteuerndes Einkommen.
Bei einem Gewerbebetrieb kann zusätzlich Gewerbesteuer entstehen. Unter bestimmten Voraussetzungen sieht das Einkommensteuergesetz eine Anrechnung der Gewerbesteuer auf die Einkommensteuer vor. Wie die kommunale Steuer funktioniert, erläutert der Beitrag Gewerbesteuer: Bedeutung, Berechnung und Beispiel.
Was ist der Unterschied zwischen Einkommensteuer und Lohnsteuer?
Lohnsteuer und Einkommensteuer werden häufig wie zwei verschiedene Steuerarten behandelt. Das führt in die falsche Richtung. Die Lohnsteuer ist vielmehr die Form, in der Einkommensteuer bei Arbeitnehmern während des Jahres auf den Arbeitslohn erhoben wird.
Der Arbeitgeber behält die Lohnsteuer direkt vom Arbeitslohn ein. Bei der späteren Einkommensteuerveranlagung wird bereits gezahlte Lohnsteuer berücksichtigt. Eine Einkommensteuererklärung kann deshalb zu einer Erstattung oder zu einer Nachzahlung führen.
Die Steuerklasse bestimmt zudem nicht allein die endgültige Einkommensteuer eines Jahres. Sie beeinflusst vor allem, wie viel Lohnsteuer während des Jahres einbehalten wird. Für die endgültige Steuer sind die tatsächlichen steuerlichen Verhältnisse maßgeblich.
Was ist der Unterschied zwischen Einkommensteuer und Gewerbesteuer?
Die Einkommensteuer betrifft natürliche Personen. Gewerbesteuer knüpft dagegen an einen Gewerbebetrieb an und wird von Gemeinden erhoben. Der jeweilige Gewerbesteuer Hebesatz kann deshalb von Standort zu Standort unterschiedlich sein.
Ein gewerblicher Einzelunternehmer kann sowohl mit Einkommensteuer als auch mit Gewerbesteuer konfrontiert sein. Das bedeutet jedoch nicht zwingend, dass beide Belastungen vollständig nebeneinander bestehen bleiben. § 35 EStG sieht für bestimmte gewerbliche Einkünfte eine Steuerermäßigung bei der Einkommensteuer vor.
Freiberufler erzielen dagegen grundsätzlich Einkünfte aus selbstständiger Arbeit und unterliegen mit dieser Tätigkeit nicht der Gewerbesteuer. Die korrekte steuerliche Einordnung der Tätigkeit kann deshalb erhebliche Auswirkungen haben.
Was ist der Unterschied zwischen Einkommensteuer und Körperschaftsteuer?
Der wichtigste Unterschied liegt beim Steuerpflichtigen. Einkommensteuer zahlen natürliche Personen. Körperschaftsteuer betrifft insbesondere juristische Personen wie GmbHs und Aktiengesellschaften.
Auch der Tarif unterscheidet sich. Die Einkommensteuer ist progressiv. Der Steuersatz steigt mit dem zu versteuernden Einkommen. Bei Kapitalgesellschaften gilt dagegen 2026 ein proportionaler Körperschaftsteuersatz von 15 Prozent auf das zu versteuernde Einkommen. Hinzu können Solidaritätszuschlag und Gewerbesteuer kommen.
Die Wahl einer Rechtsform sollte deshalb niemals allein anhand eines einzelnen Steuersatzes erfolgen. Ausschüttungen, Geschäftsführerbezüge, Gewerbesteuer, Haftung und weitere Faktoren verändern den wirtschaftlichen Vergleich.
Welche typischen Fehler entstehen bei der Einkommensteuer?
Viele Fehlinterpretationen entstehen, weil unterschiedliche steuerliche Größen miteinander vermischt werden. Besonders problematisch ist die Annahme, dass ein hoher Grenzsteuersatz automatisch auf das gesamte Einkommen angewendet wird.
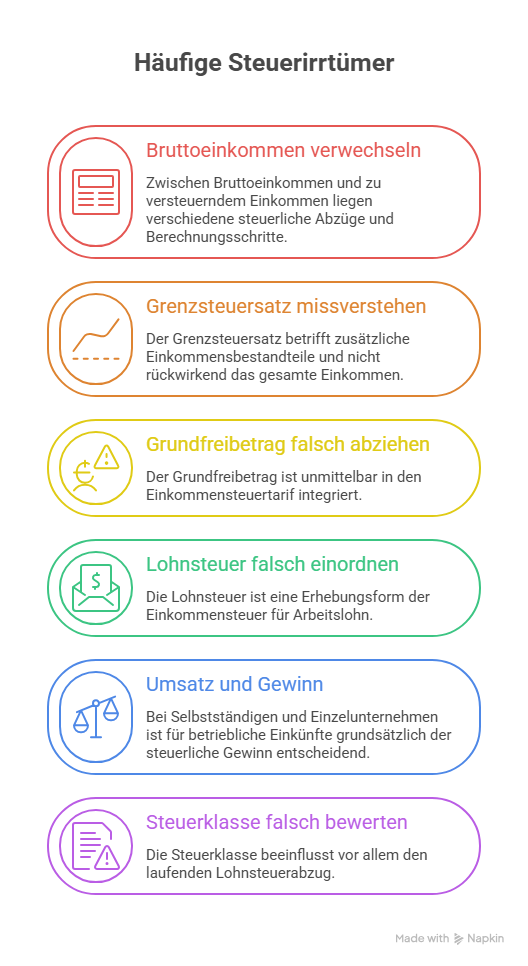
- Bruttoeinkommen mit dem zu versteuernden Einkommen verwechseln: Zwischen beiden Größen liegen verschiedene steuerliche Abzüge und Berechnungsschritte.
- Grenzsteuersatz als Gesamtsteuersatz verstehen: Der Grenzsteuersatz betrifft zusätzliche Einkommensbestandteile und nicht rückwirkend das gesamte Einkommen.
- Grundfreibetrag einfach vom Gehalt abziehen: Der Grundfreibetrag ist unmittelbar in den Einkommensteuertarif integriert.
- Lohnsteuer als zusätzliche Steuer betrachten: Die Lohnsteuer ist eine Erhebungsform der Einkommensteuer für Arbeitslohn.
- Umsatz und Gewinn gleichsetzen: Bei Selbstständigen und Einzelunternehmen ist für betriebliche Einkünfte grundsätzlich der steuerliche Gewinn entscheidend.
- Steuerklasse mit endgültiger Steuerbelastung verwechseln: Die Steuerklasse beeinflusst vor allem den laufenden Lohnsteuerabzug.
Für eine realistische Einschätzung sollte deshalb zuerst die steuerliche Ausgangsgröße geklärt werden. Danach lässt sich prüfen, welche Einkunftsarten vorliegen und welche Abzüge berücksichtigt werden können.
Erst wenn das zu versteuernde Einkommen feststeht, liefert der Einkommensteuertarif eine belastbare Antwort auf die Frage nach der tariflichen Steuer. Bei komplexen Sachverhalten können zusätzlich Sondertarife, Steuerermäßigungen oder internationale Regeln relevant werden.
Kernfakten im Überblick
| Aspekt | Wesentliches |
|---|---|
| Bemessungsgrundlage | Die tarifliche Einkommensteuer wird grundsätzlich auf das zu versteuernde Einkommen angewendet, nicht direkt auf Bruttogehalt oder Umsatz. |
| Grundfreibetrag 2026 | Bis zu einem zu versteuernden Einkommen von 12.348 Euro beträgt die tarifliche Einkommensteuer grundsätzlich null Euro. |
| Steuersatz | Der Einkommensteuertarif ist progressiv. Der Grenzsteuersatz steigt nach dem Grundfreibetrag von 14 Prozent bis auf 42 beziehungsweise 45 Prozent. |
| Grenzsteuersatz | Ein Grenzsteuersatz von 42 Prozent bedeutet nicht, dass das gesamte Einkommen mit 42 Prozent versteuert wird. |
| Arbeitnehmer und Unternehmer | Arbeitnehmer zahlen Einkommensteuer meist über die Lohnsteuer. Selbstständige und Einzelunternehmer leisten häufig Einkommensteuer Vorauszahlungen. |
Fazit
Die Frage nach der Höhe der Einkommenssteuer lässt sich nicht mit einem einzigen Prozentsatz beantworten. Die korrekte gesetzliche Bezeichnung lautet Einkommensteuer. Ihre Höhe hängt vor allem vom zu versteuernden Einkommen und den persönlichen steuerlichen Verhältnissen ab.
2026 beträgt der Grundfreibetrag 12.348 Euro. Danach steigt der Grenzsteuersatz progressiv von 14 Prozent. Ab 69.879 Euro zu versteuerndem Einkommen greift die Tarifzone mit 42 Prozent Grenzsteuersatz. Ab 277.826 Euro beträgt der Grenzsteuersatz 45 Prozent.
Diese Werte dürfen nicht als Steuersatz auf das gesamte Einkommen interpretiert werden. Wer beispielsweise einen Grenzsteuersatz von 42 Prozent erreicht, zahlt weiterhin erheblich weniger als 42 Prozent seines gesamten zu versteuernden Einkommens als tarifliche Einkommensteuer. Für eine sachgerechte Einschätzung müssen deshalb Grenzsteuersatz, Durchschnittssteuersatz und zu versteuerndes Einkommen klar voneinander getrennt werden.
Ebenso wichtig ist der Weg zur Bemessungsgrundlage. Erst aus den einzelnen Einkünften entstehen über mehrere gesetzliche Berechnungsschritte Gesamtbetrag der Einkünfte, Einkommen und schließlich das zu versteuernde Einkommen. Wer diese Systematik versteht, kann Steuerrechner, Steuerbescheide und Angaben zu persönlichen Steuersätzen wesentlich besser einordnen.
Häufig gestellte Fragen zum Thema „Einkommenssteuer“
Können steuerfreie Leistungen trotzdem die Einkommensteuer erhöhen?
Ja. Bestimmte steuerfreie Einnahmen können dem Progressionsvorbehalt unterliegen. Dazu gehören unter den gesetzlichen Voraussetzungen beispielsweise Arbeitslosengeld, Kurzarbeitergeld, Krankengeld und Elterngeld. Die betreffende Leistung selbst wird dadurch grundsätzlich nicht nachträglich steuerpflichtig. Sie kann aber den Steuersatz erhöhen, der auf andere steuerpflichtige Einkünfte angewendet wird.
Das kann zu einer höheren Einkommensteuer oder zu einer Nachzahlung führen. Besonders relevant wird dieser Effekt, wenn während eines Jahres sowohl reguläres steuerpflichtiges Einkommen als auch größere Lohnersatzleistungen bezogen wurden. Steuerfrei bedeutet deshalb nicht in jedem Fall, dass eine Einnahme keinerlei Einfluss auf die Einkommensteuerberechnung besitzt.
Kann ein Verlust aus einer Tätigkeit andere Einkünfte steuerlich ausgleichen?
Verluste können innerhalb des Einkommensteuerrechts grundsätzlich steuerliche Auswirkungen haben. Ob und in welchem Umfang eine Verrechnung möglich ist, hängt jedoch von der Einkunftsart und den jeweiligen gesetzlichen Beschränkungen ab. Ein steuerlich anerkannter Verlust aus einer Einkunftsquelle kann deshalb nicht pauschal mit beliebigen anderen Einnahmen verrechnet werden.
Besondere Regeln bestehen beispielsweise für bestimmte Kapitalverluste sowie für weitere gesetzlich beschränkte Verlustpositionen. Auch die steuerliche Anerkennung einer Tätigkeit als Einkunftsquelle kann entscheidend sein. Dauerhafte Tätigkeiten ohne erkennbare Gewinnerzielungsabsicht können steuerlich anders beurteilt werden. Bei größeren Verlusten sollte daher zunächst geprüft werden, welche Einkunftsart betroffen ist und welche Verrechnungsregeln gelten.
Senkt eine Heirat automatisch die Einkommensteuer?
Eine Heirat führt nicht automatisch zu einer niedrigeren Gesamtsteuer. Ehegatten können bei Vorliegen der gesetzlichen Voraussetzungen zwischen unterschiedlichen Formen der Veranlagung wählen. Bei einer Zusammenveranlagung kommt grundsätzlich das Splittingverfahren zur Anwendung. Dabei wird das gemeinsame zu versteuernde Einkommen rechnerisch halbiert, der Tarif auf die Hälfte angewendet und die daraus resultierende Steuer anschließend verdoppelt.
Der mögliche Vorteil hängt vor allem von der Verteilung der Einkommen zwischen den Ehepartnern ab. Bei stark unterschiedlichen Einkommen kann die Progressionswirkung deutlich sein. Verdienen beide Partner ähnlich viel, fällt der Splittingvorteil häufig wesentlich geringer aus. Deshalb lässt sich aus dem Familienstand allein keine konkrete Steuerersparnis ableiten.
Warum kann eine Einkommensteuererstattung entstehen, obwohl die Lohnabrechnung korrekt war?
Eine Steuererstattung bedeutet nicht automatisch, dass der Arbeitgeber zuvor zu viel oder falsch gerechnet hat. Der laufende Lohnsteuerabzug basiert auf gesetzlich vorgegebenen Merkmalen und pauschalisierten Annahmen. Viele persönliche Aufwendungen werden dabei nicht vollständig berücksichtigt.
In der Einkommensteuererklärung können beispielsweise zusätzliche Werbungskosten, Sonderausgaben oder andere abzugsfähige Beträge berücksichtigt werden. Dadurch kann die endgültige Jahreseinkommensteuer niedriger ausfallen als die bereits einbehaltene Lohnsteuer. Umgekehrt können zusätzliche Einkünfte oder andere steuerliche Sachverhalte eine Nachzahlung auslösen. Die Veranlagung gleicht somit die während des Jahres vorgenommenen Steuerabzüge mit der tatsächlichen Jahressteuer ab.
Führt eine Gehaltserhöhung durch einen höheren Grenzsteuersatz zu weniger Nettoeinkommen?
Eine normale Gehaltserhöhung führt wegen der Einkommensteuerprogression grundsätzlich nicht dazu, dass Sie allein durch das Überschreiten einer Tarifgrenze insgesamt weniger Einkommen nach Einkommensteuer behalten. Der höhere Grenzsteuersatz wirkt nur auf zusätzliche Einkommensbestandteile. Die bereits darunterliegenden Teile werden nicht rückwirkend mit dem höheren Satz besteuert.
Das bedeutet allerdings nicht, dass jeder zusätzliche Euro vollständig verfügbar bleibt. Einkommensteuer und gegebenenfalls Sozialabgaben reduzieren den zusätzlichen Nettobetrag. Auch einkommensabhängige Leistungen oder andere Regelungen können im Einzelfall eine Rolle spielen. Die verbreitete Vorstellung, eine Gehaltserhöhung könne allein wegen des Wechsels in eine höhere Einkommensteuerzone vollständig aufgezehrt werden, beruht jedoch auf einem falschen Verständnis des Grenzsteuersatzes.