
Persönliche Finanzen umfassen weit mehr als Sparen und Geldanlage. Entscheidend ist, wie Einnahmen, Ausgaben, Rücklagen, Konten, Kredite und Vorsorge zusammenspielen und welche Aufgabe jeder Bereich erfüllt. Der Artikel erklärt die wichtigsten Begriffe und die gewinnbringendsten Strategien für mehr Stabilität in den eigenen Finanzen.
Ausgangslage
Wer seine persönlichen Finanzen verstehen möchte, braucht zunächst keinen komplizierten Anlageplan. Wichtiger ist ein geordnetes Fundament. Dazu gehören ein Überblick über Einnahmen und Ausgaben, ausreichende Liquidität, eine finanzielle Reserve sowie ein bewusster Umgang mit Krediten und längerfristigen Sparzielen.
Erst wenn diese Bereiche zusammenspielen, lässt sich sinnvoll über Altersvorsorge und Vermögensaufbau nachdenken. Dabei gibt es keine Finanzstruktur, die für jeden Haushalt gleichermaßen passt. Einkommen, laufende Verpflichtungen, Familiengröße, Wohnsituation, berufliche Sicherheit und persönliche Ziele unterscheiden sich erheblich.
Dieser Überblick zeigt deshalb keine vermeintliche Ideallösung. Er erklärt die wichtigsten Bausteine privater Finanzplanung und führt bei einzelnen Themen zu ausführlicheren Beiträgen. Weitere wirtschaftliche Fachbegriffe finden Sie außerdem im Wirtschaftslexikon von Wirtschaftscheck.
Was sind persönliche Finanzen?
Persönliche Finanzen umfassen alle Entscheidungen, die private Haushalte im Umgang mit Geld treffen. Dazu gehören Einkommen und Konsum ebenso wie Rücklagen, Kredite, Sparen, Versicherungen, Altersvorsorge und Vermögensaufbau. Im Mittelpunkt steht die Frage, wie begrenzte finanzielle Mittel auf heutige und zukünftige Bedürfnisse verteilt werden.
Damit unterscheiden sich persönliche Finanzen von einer reinen Betrachtung einzelner Finanzprodukte. Ein Tagesgeldkonto, ein Kredit oder ein Sparplan erfüllt jeweils nur eine bestimmte Funktion. Erst im Zusammenhang entsteht eine finanzielle Struktur. Wer beispielsweise langfristig investiert, aber keine kurzfristige Reserve besitzt, kann bei unerwarteten Ausgaben gezwungen sein, Anlagen zu einem ungünstigen Zeitpunkt zu verkaufen.
Persönliche Finanzplanung beginnt deshalb mit Ordnung. Die Verbraucherzentrale erläutert die systematische Erfassung von Einnahmen und Ausgaben. Ein solcher Überblick macht sichtbar, welcher Betrag tatsächlich zur Verfügung steht und welche Verpflichtungen regelmäßig berücksichtigt werden müssen.
Die fünf Grundlagen persönlicher Finanzen
Eine sinnvolle Struktur lässt sich in fünf Bereiche unterteilen. Sie bauen teilweise aufeinander auf, erfüllen aber unterschiedliche Aufgaben. Wer sie trennt, kann leichter erkennen, ob Geld für kurzfristige Sicherheit, laufende Ausgaben oder langfristige Ziele vorgesehen ist.
1. Warum sollten Sie Einnahmen und Ausgaben kennen?
Der Ausgangspunkt ist die Haushaltsrechnung. Sie zeigt, welche Einnahmen regelmäßig eingehen und welche Ausgaben ihnen gegenüberstehen. Zu den festen Belastungen zählen beispielsweise Wohnen, Versicherungen, Mobilität oder Kreditraten. Hinzu kommen veränderliche Ausgaben für Lebensmittel, Freizeit, Reisen oder Anschaffungen.
Entscheidend ist nicht, jede Ausgabe dauerhaft bis auf den Cent zu kontrollieren. Viel wichtiger ist ein realistisches Bild. Wer seine laufenden Kosten unterschätzt, plant Sparraten oder Kreditbelastungen auf einer falschen Grundlage. Auch jährlich oder unregelmäßig anfallende Zahlungen sollten auf den Monat umgelegt und berücksichtigt werden.
Bleibt nach allen notwendigen Ausgaben regelmäßig Geld übrig, entsteht ein finanzieller Überschuss. Dieser kann für Rücklagen, Sparziele oder Vermögensaufbau verwendet werden. Bleibt dauerhaft kein Überschuss, sollte zuerst die bestehende Kostenstruktur betrachtet werden. Ein neues Finanzprodukt löst ein strukturelles Haushaltsdefizit nicht.
Eine starre Sparquote ist dabei wenig hilfreich. Zwei Haushalte mit demselben Einkommen können völlig unterschiedliche Lebenshaltungskosten tragen. Aussagekräftiger ist deshalb die Frage, welcher Betrag dauerhaft verfügbar bleibt, ohne notwendige Ausgaben oder finanzielle Reserven zu gefährden.
2. Warum ist eine finanzielle Rücklage wichtig?
Eine finanzielle Reserve trennt ungeplante Ausgaben von langfristigen Sparzielen. Reparaturen, kurzfristige Einkommensausfälle oder unerwartete Rechnungen lassen sich nie vollständig ausschließen. Wer dafür kein frei verfügbares Geld besitzt, muss möglicherweise einen Kredit aufnehmen oder langfristige Anlagen vorzeitig auflösen.
Wie hoch eine solche Reserve sein sollte, hängt von der individuellen Situation ab. Ein Selbstständiger mit schwankenden Einnahmen trägt andere Risiken als ein Haushalt mit mehreren stabilen Einkommen. Auch Eigentum, Fahrzeuge, Kinder und laufende Kreditverpflichtungen verändern den erforderlichen Puffer.
Der ausführliche Beitrag Notgroschen anlegen: Wie hoch sollte die finanzielle Rücklage sein? zeigt, welche Faktoren bei der Größenordnung berücksichtigt werden können.
Für eine Notfallreserve stehen Verfügbarkeit und Sicherheit stärker im Vordergrund als eine hohe Rendite. Guthaben auf geeigneten Bankkonten unterliegt in Deutschland gesetzlichen Sicherungssystemen. Informationen zu Umfang und Voraussetzungen bietet die BaFin zur Einlagensicherung.
Eine Rücklage erfüllt damit eine andere Aufgabe als langfristiges Investmentkapital. Diese Trennung verhindert, dass kurzfristiger Geldbedarf und langfristige Anlageziele miteinander konkurrieren.
3. Wie lassen sich Konten und Liquidität organisieren?
Konten sind zunächst organisatorische Instrumente. Ein Girokonto übernimmt typischerweise den laufenden Zahlungsverkehr. Darüber werden Gehalt, Miete, Rechnungen, Lastschriften und Kartenzahlungen abgewickelt. Zusätzliche Konten können dabei helfen, unterschiedliche Zwecke voneinander zu trennen.
Ein einfaches Beispiel ist die Aufteilung zwischen laufenden Ausgaben und Rücklagen. Geld für Versicherungen, Urlaube oder größere Anschaffungen kann getrennt vom normalen Haushaltsbudget aufbewahrt werden. Dadurch sinkt das Risiko, bereits reservierte Beträge unbemerkt auszugeben.
Paare oder Familien können zudem ein gemeinsames Haushaltskonto nutzen. Welche Möglichkeiten und Konfliktpunkte damit verbunden sind, erläutert der Beitrag Girokonto gemeinsam nutzen.
Auch ein zusätzliches persönliches Konto kann organisatorische Vorteile bieten. Einen Überblick dazu finden Sie unter Zweitkonto sinnvoll einsetzen.
Mehr Konten bedeuten allerdings nicht automatisch bessere Finanzplanung. Entscheidend bleibt, ob die Struktur verständlich ist. Wer zehn Unterkonten führt, aber keinen Überblick über seine Gesamtbelastung besitzt, gewinnt wenig. Eine gute Kontenstruktur soll Entscheidungen vereinfachen und nicht zusätzliche Komplexität erzeugen.
4. Was sollten Sie über Kredite, Darlehen und Bonität wissen?
Ein Kredit verschiebt finanzielle Möglichkeiten in die Gegenwart. Dafür entstehen zukünftige Zahlungsverpflichtungen. Diese Grundlogik macht Kredite weder grundsätzlich gut noch schlecht. Entscheidend sind Zweck, Kosten, Laufzeit und die Fähigkeit, die vereinbarten Raten auch bei veränderten Umständen zu tragen.
Beim Vergleich eines Verbraucherdarlehens reicht der Blick auf die monatliche Rate nicht aus. Eine niedrigere Rate kann durch eine längere Laufzeit entstehen. Dadurch können sich die Gesamtkosten erhöhen. Neben dem Sollzins ist deshalb der effektive Jahreszins eine wichtige Vergleichsgröße.
Die rechtlichen Vorgaben zur Angabe des effektiven Jahreszinses bei Verbraucherdarlehen regelt unter anderem die Preisangabenverordnung. Sie bezieht neben Zinsen bestimmte weitere Kosten in die Berechnung ein.
Wie Darlehen funktionieren, welche Kosten entstehen können und worauf bei der Rückzahlung zu achten ist, erläutert Wirtschaftscheck ausführlich unter Was ist ein Darlehen?.
Eng damit verbunden ist die Bonität. Sie beschreibt die Einschätzung, wie wahrscheinlich finanzielle Verpflichtungen vertragsgemäß erfüllt werden können. Kreditgeber berücksichtigen dabei unterschiedliche Informationen und Verfahren. Grundlagen finden Sie im Beitrag Bonität: Bedeutung und Kreditwürdigkeit verstehen.
Für private Haushalte ist vor allem die Tragbarkeit entscheidend. Eine Finanzierung sollte nicht allein deshalb als bezahlbar gelten, weil die aktuelle Monatsrate ins Budget passt. Auch unregelmäßige Ausgaben, mögliche Einkommensschwankungen und ein finanzieller Puffer gehören zur Betrachtung.
5. Worin unterscheiden sich Sparen, Vorsorge und Vermögensaufbau?
Diese drei Begriffe werden häufig miteinander vermischt. Ihre Funktionen unterscheiden sich jedoch. Sparen bedeutet zunächst, auf gegenwärtigen Konsum zu verzichten und Geld zurückzulegen. Das kann für eine Reise, ein neues Auto, eine Rücklage oder ein langfristiges Ziel geschehen.
Vorsorge richtet den Blick stärker auf zukünftige finanzielle Bedürfnisse. Besonders wichtig ist dabei die Zeit nach dem Erwerbsleben. Die Altersvorsorge kann aus mehreren Bausteinen bestehen. Welche Rolle einzelne Möglichkeiten spielen können, behandelt Wirtschaftscheck unter Altersvorsorge ab 40.
Vermögensaufbau verfolgt dagegen das Ziel, Kapital über einen längeren Zeitraum zu erhalten oder zu vermehren. Dafür kommen unterschiedliche Anlageformen infrage. Höhere Renditechancen gehen typischerweise mit anderen Risiken und stärkeren Wertschwankungen einher als sichere Bankeinlagen.
Ein Sparplan beschreibt zunächst nur den regelmäßigen Ablauf des Sparens oder Investierens. Entscheidend bleibt das Produkt, in das eingezahlt wird. Ein Banksparplan besitzt andere Eigenschaften als ein Aktien- oder ETF-Sparplan.
Wer sich mit Wertpapieren beschäftigt, sollte zunächst grundlegende Begriffe verstehen. Der Themen-Hub Börse und Investieren verstehen erklärt unter anderem Aktie, Rendite, Volatilität, KGV und verschiedene Wertpapierarten.
Auch Inflation gehört zur langfristigen Finanzplanung. Steigende Preise können die Kaufkraft eines nominal unveränderten Geldbetrags verringern. Wie Preisentwicklung und Kaufkraft zusammenhängen, lässt sich mit dem Inflations- und Deflationsrechner der Deutschen Bundesbank nachvollziehen.
Welcher Finanzbegriff beantwortet welche Frage?
Finanzbegriffe werden übersichtlicher, wenn sie einer konkreten Fragestellung zugeordnet werden. Nicht jeder Begriff beschreibt ein Finanzprodukt. Manche Begriffe helfen bei der Haushaltsplanung, andere erklären Kreditkosten oder langfristige Vorsorge. Die folgende Übersicht ordnet zentrale Themen nach ihrer praktischen Funktion.
| Frage | Passender Begriff |
|---|---|
| Wie viel Geld kommt herein und geht hinaus? | Budget |
| Wie lassen sich ungeplante Ausgaben abfangen? | Notgroschen |
| Wo wird Geld für laufende Zahlungen verwaltet? | Girokonto |
| Wie wird die Kreditwürdigkeit eingeschätzt? | Bonität |
| Welche Größe hilft beim Vergleich von Kreditkosten? | Effektiver Jahreszins |
| Wie wird eine Schuld schrittweise zurückgezahlt? | Tilgung |
| Wie kann regelmäßig Geld zurückgelegt werden? | Sparplan |
| Wie wird finanziell für die Zeit nach dem Erwerbsleben geplant? | Altersvorsorge |
| Was beschreibt den Wertverlust des Geldes durch steigende Preise? | Kaufkraftverlust |
| Wie lässt sich Kapital langfristig entwickeln? | Vermögensaufbau |
Die Begriffe hängen miteinander zusammen, erfüllen aber unterschiedliche Aufgaben. Ein Notgroschen ist keine Altersvorsorge. Ein Sparplan ist nicht automatisch eine Geldanlage mit geringerem Risiko. Und eine niedrige Kreditrate sagt allein wenig über die tatsächlichen Finanzierungskosten aus. Genau diese Abgrenzungen erleichtern langfristig bessere finanzielle Entscheidungen.
Wie hängen persönliche Finanzbegriffe zusammen?
Persönliche Finanzen lassen sich als System betrachten. Am Anfang steht das Einkommen. Davon werden laufende und unregelmäßige Ausgaben bezahlt. Bleibt ein Überschuss, kann dieser unterschiedlichen Zielen zugeordnet werden.
Ein Teil kann zunächst die Liquiditätsreserve stärken. Damit stehen Mittel für unerwartete Ausgaben zur Verfügung. Ist dieser Puffer vorhanden, können weitere Beträge für geplante Anschaffungen, Vorsorge oder langfristigen Vermögensaufbau eingesetzt werden.
Bei Krediten verläuft die Logik umgekehrt. Ein finanzieller Bedarf wird sofort gedeckt. Dafür entsteht eine zukünftige Verpflichtung. Bonität, Zinssatz, Laufzeit und Tilgung bestimmen dabei wesentliche Bedingungen. Die Kreditrate reduziert anschließend den Betrag, der monatlich für andere Zwecke zur Verfügung steht.
Auch Inflation verbindet mehrere Bereiche. Sie beeinflusst laufende Haushaltskosten und verändert zugleich die reale Kaufkraft von Rücklagen. Bei langfristigen Sparzielen reicht es deshalb nicht, ausschließlich nominale Geldbeträge zu betrachten.
Investitionen erweitern das System um Chancen und Risiken. Kapital kann langfristig Erträge erwirtschaften, sein Wert kann zwischenzeitlich aber auch sinken. Deshalb sollten kurzfristig benötigte Reserven und langfristige Anlagen getrennt betrachtet werden.
Aus dieser Logik ergibt sich eine einfache Abfolge: Überblick schaffen, Liquidität sichern, Verpflichtungen kontrollieren, Ziele definieren und erst anschließend geeignete Spar- oder Anlageformen auswählen. Sie ersetzt keine individuelle Beratung. Sie schafft jedoch eine Struktur, in die einzelne Finanzentscheidungen eingeordnet werden können.
Welche persönlichen Finanzen sollten Anfänger zuerst ordnen?
Wer erstmals systematisch an den eigenen Finanzen arbeitet, steht häufig vor einer großen Zahl unterschiedlicher Themen. Versicherungen, Konten, Kredite, Sparpläne und Investments wirken gleichzeitig wichtig. Eine Reihenfolge kann helfen, die Aufgaben aufeinander aufzubauen.
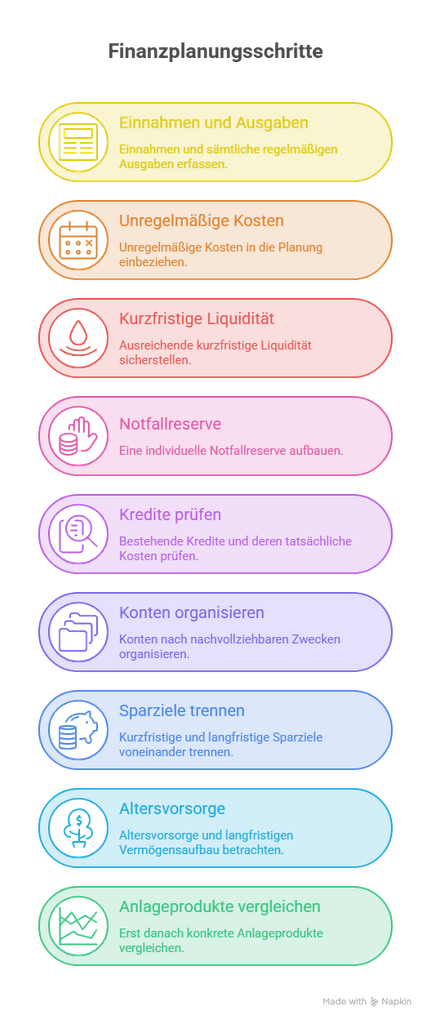
- Einnahmen und sämtliche regelmäßigen Ausgaben erfassen.
- Unregelmäßige Kosten in die Planung einbeziehen.
- Ausreichende kurzfristige Liquidität sicherstellen.
- Eine individuelle Notfallreserve aufbauen.
- Bestehende Kredite und deren tatsächliche Kosten prüfen.
- Konten nach nachvollziehbaren Zwecken organisieren.
- Kurzfristige und langfristige Sparziele voneinander trennen.
- Altersvorsorge und langfristigen Vermögensaufbau betrachten.
- Erst danach konkrete Anlageprodukte vergleichen.
Diese Reihenfolge ist kein starres Regelwerk. Wer beispielsweise bereits Schulden mit hohen Finanzierungskosten besitzt, kann andere Prioritäten setzen müssen. Ebenso kann ein Haushalt mit sehr sicherem Einkommen einen anderen Liquiditätspuffer benötigen als eine Person mit schwankenden Einnahmen. Entscheidend ist die Logik hinter der Reihenfolge. Zuerst werden finanzielle Stabilität und Handlungsfähigkeit geschaffen. Danach folgt der langfristige Aufbau.
Welche Fehler treten bei persönlichen Finanzen häufig auf?
Viele finanzielle Probleme entstehen nicht durch einen einzigen großen Fehler. Häufig treffen mehrere kleine Fehlannahmen zusammen. Besonders wichtig ist deshalb die saubere Trennung verschiedener finanzieller Aufgaben.
- Sparen und Investieren werden als dasselbe betrachtet.
- Es gibt keine frei verfügbare Reserve für unerwartete Ausgaben.
- Bei Krediten wird nur die Monatsrate betrachtet.
- Kurzfristig benötigtes Geld wird langfristig und schwankungsanfällig angelegt.
- Mehrere Sparziele werden aus demselben Guthaben finanziert.
- Inflation und Kaufkraft werden bei langen Zeiträumen nicht berücksichtigt.
- Finanzprodukte werden ausgewählt, bevor das eigentliche Ziel feststeht.
- Die Altersvorsorge wird isoliert von der übrigen Finanzplanung betrachtet.
Ein weiterer Fehler besteht darin, Finanzplanung unnötig kompliziert zu machen. Eine einfache Struktur, die dauerhaft verstanden und gepflegt wird, ist häufig hilfreicher als ein komplexes System mit zahlreichen Konten und Produkten. Das gilt auch für Geldanlagen. Ein Produkt sollte nicht deshalb gewählt werden, weil es aktuell häufig diskutiert wird. Es muss zur Aufgabe passen, die das Geld erfüllen soll.
Persönliche Finanzen im Überblick
Die wichtigsten Bereiche lassen sich nach ihrem Zweck ordnen. Dadurch wird deutlich, dass persönliche Finanzen mehrere zeitliche Ebenen umfassen. Einige Entscheidungen betreffen den laufenden Monat. Andere wirken über Jahrzehnte.
| Bereich | Wichtige Begriffe | Zweck |
|---|---|---|
| Haushaltsplanung | Einkommen, Ausgaben, Budget | Finanziellen Überblick schaffen |
| Liquidität | Notgroschen, Girokonto, Rücklage | Kurzfristige Zahlungsfähigkeit sichern |
| Finanzierung | Kredit, Darlehen, Bonität, Zins, Tilgung | Fremdkapital und Verpflichtungen verstehen |
| Sparen | Sparziel, Sparrate, Sparplan | Geld für zukünftige Zwecke zurücklegen |
| Vorsorge | Altersvorsorge, Versorgungslücke | Langfristige finanzielle Absicherung planen |
| Vermögensaufbau | Rendite, Risiko, Inflation, Kaufkraft | Kapital langfristig entwickeln |
Wer diese Ebenen auseinanderhält, kann Finanzprodukte leichter bewerten. Die zentrale Frage lautet dann nicht zuerst, welches Konto oder welche Anlage besonders attraktiv erscheint. Sie lautet vielmehr, welche Aufgabe das Geld erfüllen soll und wann es voraussichtlich benötigt wird.
Kernfakten im Überblick
| Aspekt | Wesentliches |
|---|---|
| Ausgangspunkt | Persönliche Finanzplanung beginnt mit einem realistischen Überblick über Einnahmen, Ausgaben und bestehende Verpflichtungen. |
| Liquidität | Eine verfügbare Reserve schützt langfristige Sparziele vor kurzfristigem Geldbedarf. |
| Kredite | Neben der Monatsrate sind Effektivzins, Gesamtkosten, Laufzeit und Tilgung entscheidend. |
| Sparen und Vorsorge | Kurzfristiges Sparen, Altersvorsorge und langfristiger Vermögensaufbau erfüllen unterschiedliche Aufgaben. |
| Gesamtstruktur | Finanzprodukte sollten erst ausgewählt werden, nachdem Ziel, Zeitraum, Liquiditätsbedarf und Risiko geklärt wurden. |
Fazit
Persönliche Finanzen werden übersichtlicher, wenn einzelne Produkte nicht isoliert betrachtet werden. Entscheidend ist das Zusammenspiel von Einkommen, Ausgaben, Liquidität, Krediten, Rücklagen, Sparen und Vorsorge. Jeder Bereich erfüllt eine eigene Funktion.
Eine tragfähige Struktur beginnt deshalb nicht mit der Suche nach der höchsten Rendite. Zunächst sollte klar sein, wie viel Geld regelmäßig verfügbar ist, welche Verpflichtungen bestehen und welche Reserve kurzfristig benötigt wird. Danach können Sparziele, Altersvorsorge und langfristiger Vermögensaufbau eingeordnet werden.
Wer einzelne Begriffe vertiefen möchte, kann über die verlinkten Fachbeiträge direkt in die jeweiligen Themen einsteigen. Einen übergeordneten Zugang zu betriebswirtschaftlichen, volkswirtschaftlichen, steuerlichen und finanziellen Begriffen bietet zusätzlich das Wirtschaftslexikon von Wirtschaftscheck.
Häufig gestellte Fragen zum Thema „Persönliche Finanzen“
Wie viele Konten braucht man für die persönlichen Finanzen?
Eine allgemein richtige Zahl gibt es nicht. Für manche Haushalte reicht ein Girokonto plus separates Konto für Rücklagen. Andere trennen zusätzlich Haushaltskosten, persönliche Ausgaben oder verschiedene Sparziele. Entscheidend ist nicht die Anzahl der Konten, sondern ihre Funktion. Jedes zusätzliche Konto sollte einen nachvollziehbaren Zweck erfüllen und die Übersicht verbessern.
Zu viele Konten können dagegen neue Komplexität schaffen. Gebühren, unterschiedliche Zugangsdaten und verstreute Guthaben erschweren möglicherweise den Gesamtüberblick. Eine sinnvolle Struktur ist deshalb so einfach wie möglich und so differenziert wie nötig. Regelmäßige Kontrolle bleibt wichtiger als die Zahl der verwendeten Konten.
Wie sollten kurzfristige und langfristige Sparziele getrennt werden?
Der entscheidende Unterschied liegt im Zeitpunkt, zu dem das Geld benötigt wird. Kurzfristige Ziele benötigen hohe Verfügbarkeit und sollten nicht von starken Wertschwankungen abhängig sein. Dazu können Rücklagen, geplante Reparaturen oder Anschaffungen in absehbarer Zukunft gehören. Bei sehr langen Zeiträumen können andere Anlageformen infrage kommen, sofern deren Risiken zur eigenen Situation passen.
Eine klare Trennung verhindert Zielkonflikte. Wer seine Notfallreserve und langfristiges Anlagekapital auf demselben Depot behandelt, kann bei unerwartetem Geldbedarf zu ungünstigen Verkäufen gezwungen werden. Unterschiedliche Zwecke sollten deshalb auch in der Finanzplanung getrennt sichtbar bleiben.
Welche Rolle spielt Inflation bei persönlichen Finanzen?
Inflation beeinflusst die Kaufkraft des Geldes. Steigen Preise über längere Zeit, kann mit einem unveränderten Geldbetrag weniger gekauft werden. Das betrifft den Alltag ebenso wie langfristige Sparziele. Wer beispielsweise einen zukünftigen Kapitalbedarf ausschließlich anhand heutiger Preise plant, berücksichtigt mögliche Veränderungen der Lebenshaltungskosten nicht.
Das bedeutet nicht, dass kurzfristige Rücklagen möglichst renditestark investiert werden sollten. Liquidität und Sicherheit haben dort eine andere Bedeutung. Bei langfristigen Zielen gehört die reale Kaufkraft jedoch zur Betrachtung. Nominale Geldbeträge und tatsächliche wirtschaftliche Wirkung sind deshalb nicht immer identisch.
Wann sollten persönliche Finanzentscheidungen überprüft werden?
Eine Überprüfung bietet sich besonders an, wenn sich Einkommen, Familienstand, Wohnsituation, berufliche Sicherheit oder größere finanzielle Verpflichtungen verändern. Auch neue Kredite, Immobilienkäufe oder der Übergang in eine andere Lebensphase können die bisherige Finanzstruktur verändern. Ein Finanzplan, der vor fünf Jahren passend war, muss deshalb heute nicht automatisch dieselben Prioritäten abbilden.
Zusätzlich empfiehlt sich eine regelmäßige Bestandsaufnahme ohne konkreten Anlass. Dabei geht es nicht darum, ständig Finanzprodukte auszutauschen. Vielmehr sollte geprüft werden, ob Rücklagen, Kontenstruktur, Kreditverpflichtungen und langfristige Ziele noch zur aktuellen Lebenssituation passen.
Was bedeutet finanzielle Sicherheit bei persönlichen Finanzen?
Finanzielle Sicherheit lässt sich nicht an einem einzigen Kontostand festmachen. Sie beschreibt eher die Fähigkeit eines Haushalts, laufende Verpflichtungen zu erfüllen und unerwartete Belastungen zu bewältigen, ohne sofort in eine finanzielle Notlage zu geraten. Dazu können ausreichende Liquidität, überschaubare Schulden, stabile Einnahmen und passende Absicherungen beitragen.
Die erforderliche Sicherheitsmarge ist individuell. Haushalte mit schwankendem Einkommen benötigen möglicherweise größere Reserven als Haushalte mit mehreren stabilen Einkommensquellen. Auch familiäre Verpflichtungen und hohe Fixkosten spielen eine Rolle. Finanzielle Sicherheit ist deshalb kein fester Betrag, sondern das Ergebnis mehrerer aufeinander abgestimmter Faktoren.