
Die wichtigsten Steuerarten in Deutschland betreffen Einkommen, Unternehmensgewinne, Kapitalerträge und Konsum. Wer weiß, welche Steuer wann greift, kann Bescheide, Rechnungen und wirtschaftliche Entscheidungen deutlich besser einordnen. Der Artikel geht auf die wichtigsten Punkte in diesem steuerlichen Zusammenhang ein.
Grundlagen
Das deutsche Steuersystem wirkt kompliziert, weil zahlreiche Steuerarten nebeneinander bestehen. Entscheidend ist jedoch nicht, jede einzelne Vorschrift zu kennen. Für den Alltag reicht zunächst eine klare Zuordnung. Einkommen natürlicher Personen wird anders besteuert als der Gewinn einer GmbH. Umsätze folgen wiederum anderen Regeln als Kapitalerträge oder kommunale Gewerbeerträge.
Hinzu kommt, dass gebräuchliche Begriffe nicht immer eigenständige Steuern bezeichnen. Die Lohnsteuer ist eine Erhebungsform der Einkommensteuer. Die Mehrwertsteuer ist der im Alltag verbreitete Begriff für die Umsatzsteuer. Auch die Abgeltungsteuer ist keine völlig losgelöste Steuerart. Sie beschreibt eine besondere Besteuerung vieler privater Kapitalerträge innerhalb des Einkommensteuerrechts.
Dieser Überblick ordnet die wichtigsten Steuern in Deutschland nach ihrer Funktion. Er zeigt, wen sie betreffen, worauf sie erhoben werden und wie sie zusammenhängen. Die vertiefenden Beiträge von WirtschaftsCheck führen anschließend in Berechnung, Freibeträge und Sonderregeln.
Steuerarten in Deutschland: Welche Steuer betrifft wen?
Für eine erste Orientierung hilft die Frage nach dem wirtschaftlichen Vorgang. Geht es um persönliches Einkommen, Unternehmensgewinn, einen gewerblichen Betrieb, Kapitalerträge oder den Verkauf einer Ware? Aus dieser Zuordnung ergibt sich meist schon die relevante Steuerart.
| Situation | Wichtige Steuer | Typisch betroffen |
|---|---|---|
| Einkommen einer natürlichen Person | Einkommensteuer | Arbeitnehmer, Selbstständige, Vermieter, Einzelunternehmer |
| Zu versteuerndes Einkommen einer Kapitalgesellschaft | Körperschaftsteuer | GmbH, AG, UG und weitere Körperschaften |
| Gewerblicher Betrieb | Gewerbesteuer | Gewerbliche Unternehmen und Kapitalgesellschaften |
| Verkauf steuerpflichtiger Waren oder Leistungen | Umsatzsteuer | Unternehmen und Selbstständige |
| Konsumpreis für Endverbraucher | Mehrwertsteuer als Alltagsbegriff | Private Käufer |
| Zinsen, Dividenden und viele Wertpapiergewinne | Abgeltungsteuer | Private Anleger |
| Steuerlich geschützte Teilbeträge | Freibeträge | Je nach Steuerart Privatpersonen und Unternehmen |
Diese Übersicht zeigt zugleich, warum einzelne Steuerarten nicht isoliert betrachtet werden sollten. Eine GmbH kann Körperschaftsteuer und Gewerbesteuer zahlen. Zusätzlich kann sie Umsatzsteuer auf Leistungen berechnen. Ein Einzelunternehmer kann dagegen Einkommensteuer und Gewerbesteuer schulden. Auch hier kommt je nach Tätigkeit Umsatzsteuer hinzu.
Direkte und indirekte Steuern einfach erklärt
Ein grundlegender Unterschied besteht zwischen direkten und indirekten Steuern. Direkte Steuern knüpfen unmittelbar an eine Person oder ein Unternehmen und dessen wirtschaftliche Leistungsfähigkeit an. Einkommensteuer und Körperschaftsteuer gehören zu den wichtigsten Beispielen. Auch die Gewerbesteuer wird üblicherweise den direkten Steuern zugerechnet.
Indirekte Steuern werden dagegen über Preise und Umsätze erhoben. Die Umsatzsteuer ist das bekannteste Beispiel. Das Unternehmen führt sie an die Finanzverwaltung ab. Wirtschaftlich trägt sie bei gewöhnlichen Konsumumsätzen regelmäßig der private Endverbraucher, weil die Steuer im Bruttopreis enthalten ist.
Warum ist diese Unterscheidung wichtig?
Die Einteilung erklärt, warum unterschiedliche Bemessungsgrundlagen verwendet werden. Eine Ertragsteuer fragt nach Einkommen oder Gewinn. Eine Umsatzsteuer fragt nach einem steuerbaren Umsatz. Verbrauchsteuern knüpfen häufig an bestimmte Waren an. Verkehrsteuern erfassen bestimmte Rechtsvorgänge, etwa den Erwerb eines Grundstücks.
Für die Praxis bedeutet das: Ein hoher Umsatz führt nicht automatisch zu einer entsprechend hohen Einkommensteuer. Ebenso sagt der Gewinn eines Unternehmens allein nichts über seine Umsatzsteuerzahllast aus. Jede Steuerart folgt einer eigenen Systematik.
Vier Begriffe helfen bei jeder Steuerart
Steuerfragen werden deutlich übersichtlicher, wenn vier Begriffe getrennt betrachtet werden. Erstens ist zu klären, wer steuerpflichtig ist. Zweitens zählt die Bemessungsgrundlage. Drittens folgt der anzuwendende Steuersatz. Viertens muss feststehen, wer die Steuer tatsächlich anmeldet oder abführt.
Was ist die Bemessungsgrundlage?
Die Bemessungsgrundlage ist die Größe, auf die eine Steuer angewendet wird. Bei der Einkommensteuer ist das grundsätzlich das zu versteuernde Einkommen. Bei der Körperschaftsteuer wird ebenfalls auf das zu versteuernde Einkommen der Körperschaft abgestellt. Die Gewerbesteuer verwendet den Gewerbeertrag. Bei der Umsatzsteuer ist regelmäßig das Entgelt für einen steuerpflichtigen Umsatz Ausgangspunkt.
Diese Unterschiede sind entscheidend. Zwei Unternehmen mit gleichem Umsatz können völlig unterschiedliche Ertragsteuerbelastungen haben. Ebenso kann ein Unternehmen einen hohen Gewinn erzielen und dennoch nur eine geringe Umsatzsteuerzahllast ausweisen. Umsatzsteuer und Gewinnbesteuerung messen verschiedene wirtschaftliche Vorgänge.
Steuersatz und tatsächliche Belastung sind nicht immer dasselbe
Auch beim Steuersatz lohnt eine genaue Einordnung. Die Einkommensteuer arbeitet mit einem progressiven Tarif. Die Körperschaftsteuer verwendet für 2026 einen festen gesetzlichen Satz. Bei der Gewerbesteuer wird die Steuermesszahl mit dem kommunalen Hebesatz verbunden. Die Umsatzsteuer kennt verschiedene Steuersätze für unterschiedliche Umsätze.
Die tatsächliche Belastung ergibt sich deshalb selten aus einem einzigen Prozentwert. Freibeträge, Abzüge, Anrechnungen, Vorsteuer und weitere Regeln verändern das Ergebnis. Wer Steuerarten vergleichen möchte, sollte immer dieselbe Bemessungsbasis und denselben wirtschaftlichen Zeitraum betrachten.
Einkommensteuer: zentrale Steuer für Privatpersonen und Selbstständige
Die Einkommensteuer betrifft natürliche Personen. Dazu gehören Arbeitnehmer, Selbstständige, Vermieter und Inhaber von Einzelunternehmen. Maßgeblich ist nicht einfach das Bruttogehalt oder der Umsatz. Die tarifliche Steuer wird auf das zu versteuernde Einkommen angewendet.
Für 2026 beträgt der Grundfreibetrag 12.348 Euro. Bis zu diesem zu versteuernden Einkommen fällt grundsätzlich keine tarifliche Einkommensteuer an. Danach steigt der Tarif progressiv. Das Einkommensteuergesetz regelt den Tarif für 2026 mit mehreren Tarifzonen.
Das Bundesministerium der Finanzen erläutert die wichtigsten steuerlichen Änderungen 2026. Dazu gehört die Anhebung des Grundfreibetrags um 252 Euro gegenüber 2025. Der übrige Einkommensteuertarif wurde ebenfalls in wesentlichen Bereichen verschoben.
Wer zahlt Einkommensteuer?
Arbeitnehmer begegnen der Einkommensteuer meist über die Lohnsteuer. Der Arbeitgeber behält sie vom Arbeitslohn ein und führt sie ab. Die Lohnsteuer ist daher keine zusätzliche Steuer neben der Einkommensteuer. Sie ist eine besondere Form ihrer Erhebung.
Selbstständige und Einzelunternehmer leisten häufig Einkommensteuer-Vorauszahlungen. Die endgültige Steuer ergibt sich aus der Veranlagung. Wer die Berechnung, den Grundfreibetrag und die Tarifzonen genauer nachvollziehen möchte, findet die Details im WirtschaftsCheck-Beitrag zur Einkommensteuer 2026 und ihrer Berechnung.
Welche Rolle spielen Steuerfreibeträge?
Freibeträge schützen bestimmte Teile einer steuerlichen Bemessungsgrundlage. Beim Grundfreibetrag geschieht dies über den Einkommensteuertarif. Daneben existieren zahlreiche weitere Freibeträge für unterschiedliche Lebenslagen und Steuerarten.
Ein Freibetrag ist nicht dasselbe wie eine Freigrenze. Wird ein Freibetrag überschritten, bleibt der geschützte Betrag grundsätzlich steuerfrei. Bei einer Freigrenze kann das Überschreiten dagegen dazu führen, dass die gesamte relevante Bemessungsgrundlage steuerpflichtig wird. Eine ausführliche Einordnung bietet der Beitrag Was ist ein Freibetrag?.
Abgeltungsteuer: Wie Kapitalerträge besteuert werden
Zinsen, Dividenden und viele Gewinne aus privaten Wertpapiergeschäften gehören zu den Einkünften aus Kapitalvermögen. Für zahlreiche dieser Erträge gilt grundsätzlich ein gesonderter Einkommensteuertarif von 25 Prozent. Hinzu kommen der Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Im allgemeinen Sprachgebrauch wird diese Form der Besteuerung Abgeltungsteuer genannt. Die Bank behält die Steuer bei vielen inländisch verwahrten Kapitalanlagen direkt ein. Die Besteuerung ist damit in vielen Standardfällen bereits abgegolten. Sonderfälle können dennoch eine Einkommensteuererklärung erforderlich oder wirtschaftlich sinnvoll machen.
Wie hängen Abgeltungsteuer und Sparer-Pauschbetrag zusammen?
Der Sparer-Pauschbetrag beträgt 1.000 Euro pro Person. Bei zusammen veranlagten Ehegatten oder Lebenspartnern sind es 2.000 Euro. Erst darüber hinausgehende positive Kapitalerträge werden grundsätzlich für die weitere Besteuerung relevant, soweit keine anderen Besonderheiten eingreifen.
Damit die Bank den Pauschbetrag bereits beim Steuerabzug berücksichtigt, kann ein Freistellungsauftrag erforderlich sein. Wie die Kapitalbesteuerung funktioniert, erklärt WirtschaftsCheck im Beitrag zur Abgeltungsteuer auf Kapitalerträge. Die praktische Umsetzung bei Banken behandelt der Beitrag zum Freistellungsauftrag und Sparer-Pauschbetrag.
Unternehmenssteuern: Einkommensteuer, Körperschaftsteuer und Gewerbesteuer
Bei Unternehmen entscheidet die Rechtsform wesentlich darüber, welche Ertragsteuer greift. Einzelunternehmer und Gesellschafter vieler Personengesellschaften versteuern ihre betrieblichen Einkünfte grundsätzlich über die Einkommensteuer. Kapitalgesellschaften sind dagegen eigenständige Steuersubjekte und unterliegen grundsätzlich der Körperschaftsteuer.
Damit ist die Rechtsform steuerlich relevant, aber sie entscheidet nicht allein über die Gesamtbelastung. Gewerbesteuer, Ausschüttungen, Geschäftsführergehälter und persönliche Steuern können das Ergebnis deutlich verändern. Ein Vergleich nur anhand eines einzelnen Steuersatzes greift deshalb zu kurz.
Was ist die Körperschaftsteuer?
Die Körperschaftsteuer ist die zentrale Ertragsteuer für Kapitalgesellschaften und andere Körperschaften. Eine GmbH oder AG zahlt sie auf ihr zu versteuerndes Einkommen. Für Veranlagungszeiträume bis einschließlich 2027 beträgt der gesetzliche Steuersatz 15 Prozent.
Das geltende Körperschaftsteuergesetz nennt den Steuersatz und die bereits beschlossene stufenweise Senkung ab 2028. Auf die Körperschaftsteuer fällt grundsätzlich zusätzlich Solidaritätszuschlag an.
Ein vereinfachtes Beispiel zeigt die Größenordnung. Bei 100.000 Euro zu versteuerndem Einkommen ergeben 15 Prozent Körperschaftsteuer zunächst 15.000 Euro. Hinzu kommen 825 Euro Solidaritätszuschlag auf diese Körperschaftsteuer. Gewerbesteuer wird separat berechnet. Vertiefende Grundlagen finden Sie im WirtschaftsCheck-Beitrag zur Körperschaftsteuer und Unternehmensbesteuerung.
Was ist die Gewerbesteuer?
Die Gewerbesteuer knüpft an den Gewerbeertrag eines Gewerbebetriebs an. Sie ist eine Gemeindesteuer. Deshalb hängt die tatsächliche Belastung vom Hebesatz der jeweiligen Kommune ab. Die Berechnung beginnt mit dem Gewerbeertrag, der nach gewerbesteuerlichen Regeln angepasst werden kann.
Bei natürlichen Personen und Personengesellschaften gilt grundsätzlich ein Freibetrag von 24.500 Euro. Kapitalgesellschaften erhalten diesen Freibetrag nicht. Die allgemeine Steuermesszahl beträgt 3,5 Prozent. Diese Werte sind in Paragraf 11 des Gewerbesteuergesetzes geregelt.
Bei einem vereinfachten Gewerbeertrag von 100.000 Euro einer GmbH ergibt sich zunächst ein Messbetrag von 3.500 Euro. Bei einem Hebesatz von 400 Prozent entstehen daraus 14.000 Euro Gewerbesteuer. Die tatsächliche Berechnung kann wegen Hinzurechnungen und Kürzungen abweichen. Der WirtschaftsCheck-Beitrag zur Gewerbesteuer und ihrer Berechnung zeigt das Verfahren im Detail.
Warum können Körperschaftsteuer und Gewerbesteuer gleichzeitig anfallen?
Beide Steuerarten knüpfen an unterschiedliche gesetzliche Systeme an. Die Körperschaftsteuer besteuert das zu versteuernde Einkommen der Körperschaft. Die Gewerbesteuer erfasst den Gewerbeertrag des Betriebs. Die Ausgangsgrößen ähneln sich, sind aber nicht vollständig identisch.
Deshalb zahlt eine operative GmbH regelmäßig nicht entweder Körperschaftsteuer oder Gewerbesteuer. Beide können nebeneinander entstehen. Hinzu kommt die Umsatzsteuer auf steuerpflichtige Umsätze. Wer Unternehmenssteuern beurteilt, muss Ertragsteuern und Umsatzsteuer daher getrennt rechnen.
Umsatzsteuer und Mehrwertsteuer: Was ist der Unterschied?
Umsatzsteuer und Mehrwertsteuer werden im Alltag oft wie zwei verschiedene Steuerarten behandelt. Rechtlich ist Umsatzsteuer der maßgebliche Begriff. Mehrwertsteuer beschreibt dasselbe System aus Sicht der wirtschaftlichen Belastung und hat sich vor allem im Verbraucheralltag etabliert.
Der reguläre Umsatzsteuersatz beträgt 19 Prozent. Für gesetzlich bestimmte Umsätze gilt ein ermäßigter Satz von 7 Prozent. Bestimmte Photovoltaikumsätze können unter den gesetzlichen Voraussetzungen mit 0 Prozent besteuert werden. Die aktuellen Umsatzsteuersätze stehen in Paragraf 12 des Umsatzsteuergesetzes.
Wie funktioniert die Umsatzsteuer für Unternehmen?
Ein Unternehmen berechnet bei steuerpflichtigen Verkäufen Umsatzsteuer. Gleichzeitig kann es unter den gesetzlichen Voraussetzungen die Umsatzsteuer aus betrieblichen Eingangsleistungen als Vorsteuer abziehen. Die Zahllast ergibt sich vereinfacht aus geschuldeter Umsatzsteuer minus abziehbarer Vorsteuer.
Verkauft ein Unternehmen eine Leistung für 1.000 Euro netto zum regulären Satz, kommen 190 Euro Umsatzsteuer hinzu. Der Bruttobetrag beträgt 1.190 Euro. Für das Unternehmen sind die 190 Euro nicht automatisch eigener Ertrag. Sie werden im Umsatzsteuersystem gegenüber der Finanzverwaltung berücksichtigt.
Die genaue Systematik aus Vorsteuer, Zahllast und Rechnung erklärt der Beitrag Umsatzsteuer berechnen. Die Verbraucherperspektive mit Netto, Brutto und Steuersätzen behandelt der Beitrag Mehrwertsteuer verstehen.
Wann greift Reverse Charge?
Normalerweise schuldet der leistende Unternehmer die Umsatzsteuer. Beim Reverse-Charge-Verfahren verlagert sich die Steuerschuld in gesetzlich bestimmten Fällen auf den Leistungsempfänger. Das betrifft unter anderem viele grenzüberschreitende Dienstleistungen zwischen Unternehmen und bestimmte inländische Leistungen.
Für Unternehmen ist das besonders wichtig, weil eine falsch ausgestellte Rechnung zu steuerlichen Problemen führen kann. Der Leistungsempfänger muss die Steuer selbst berechnen und anmelden. Bei bestehendem Vorsteuerabzugsrecht kann er sie grundsätzlich gleichzeitig als Vorsteuer berücksichtigen. Die Einzelheiten erklärt WirtschaftsCheck im Beitrag zum Reverse-Charge-Verfahren.
Wie hängen die wichtigsten Steuerarten zusammen?
Der größte praktische Mehrwert entsteht, wenn die Steuerarten nicht einzeln betrachtet werden. Dieselbe wirtschaftliche Aktivität kann mehrere Steuerfolgen auslösen. Entscheidend sind Person, Rechtsform, Vorgang und Bemessungsgrundlage.
Beispiel 1: Angestellter mit Kapitalanlage
Ein Arbeitnehmer erzielt Arbeitslohn und erhält zusätzlich Zinsen oder Dividenden. Der Arbeitslohn gehört grundsätzlich zur Einkommensteuer. Der Arbeitgeber behält Lohnsteuer ein. Die privaten Kapitalerträge können zusätzlich der Abgeltungsteuer unterliegen. Ein Freistellungsauftrag kann verhindern, dass die Bank den Sparer-Pauschbetrag ungenutzt lässt.
Beispiel 2: Einzelunternehmer
Ein gewerblich tätiger Einzelunternehmer versteuert seinen Gewinn grundsätzlich über die Einkommensteuer. Zusätzlich kann Gewerbesteuer entstehen. Für natürliche Personen gilt dabei grundsätzlich der Freibetrag von 24.500 Euro. Unter bestimmten Voraussetzungen kann die Gewerbesteuer teilweise auf die Einkommensteuer angerechnet werden. Umsatzsteuer kommt unabhängig davon hinzu, wenn steuerpflichtige Umsätze ausgeführt werden und keine Sonderregel greift.
Beispiel 3: GmbH
Eine GmbH zahlt grundsätzlich Körperschaftsteuer auf ihr zu versteuerndes Einkommen. Außerdem fällt regelmäßig Gewerbesteuer an. Auf steuerpflichtige Verkäufe kann Umsatzsteuer entstehen. Schüttet die GmbH Gewinne an private Gesellschafter aus, kann auf Ebene der Anteilseigner zusätzlich Kapitalertragsteuer relevant werden.
Diese Beispiele zeigen, warum Aussagen wie Unternehmen zahlen 15 Prozent Steuer oder Selbstständige zahlen nur Einkommensteuer zu kurz greifen. Die Gesamtbelastung entsteht aus mehreren Ebenen. Für eine konkrete Entscheidung müssen die jeweiligen Bemessungsgrundlagen und persönlichen Verhältnisse getrennt geprüft werden.
Welche weiteren Steuerarten gibt es in Deutschland?
Der deutsche Steuerstaat kennt deutlich mehr Steuern als die hier ausführlich behandelten Kernbereiche. Für Privatpersonen können etwa Grundsteuer, Grunderwerbsteuer, Erbschaftsteuer, Schenkungsteuer oder Kraftfahrzeugsteuer relevant werden. Bei bestimmten Waren kommen Verbrauchsteuern hinzu. Dazu zählen beispielsweise Energie- oder Tabaksteuern.
Welche dieser Steuerarten tatsächlich wichtig wird, hängt vom jeweiligen Vorgang ab. Der Kauf einer Immobilie kann Grunderwerbsteuer auslösen. Immobilieneigentum führt regelmäßig zur Grundsteuer. Eine entgeltliche Vermietung kann einkommensteuerliche Folgen haben. Bei Erbschaften und Schenkungen gelten wiederum eigene Bemessungsgrundlagen, Freibeträge und Steuersätze.
Für einen wirtschaftlichen Überblick ist deshalb eine Priorisierung sinnvoll. Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer bilden für viele Haushalte und Unternehmen den Kern. Kapitalerträge und Freibeträge ergänzen diese Systematik.
Typische Fehler beim Einordnen von Steuern
Fehler entstehen häufig nicht bei komplizierten Formeln, sondern schon bei der Zuordnung. Wer Bruttogehalt, Umsatz, Gewinn und zu versteuerndes Einkommen gleichsetzt, vergleicht unterschiedliche Größen. Dasselbe gilt für Netto- und Bruttopreise bei der Umsatzsteuer. Auch ähnlich klingende Begriffe können in verschiedene Richtungen führen. Deshalb sollte vor jeder Berechnung geklärt werden, welche Steuerart überhaupt betroffen ist und welche Größe das Gesetz tatsächlich besteuert.
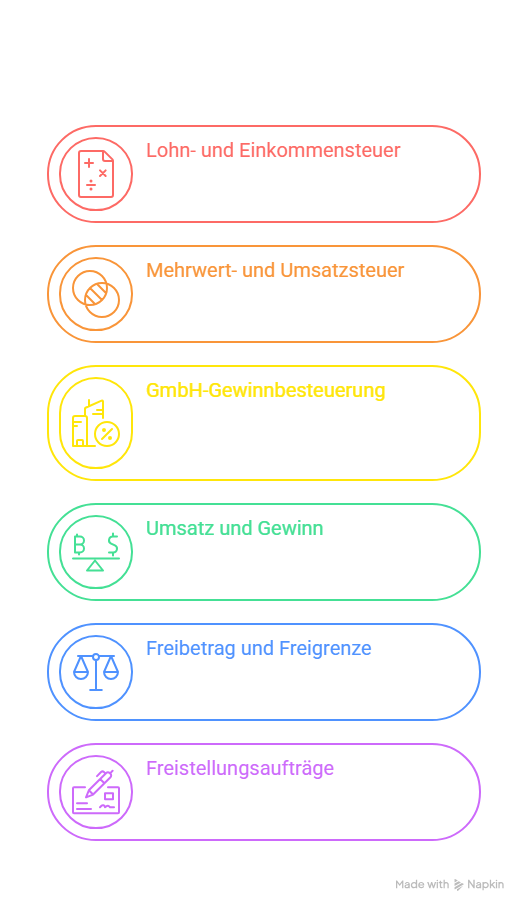
- Lohnsteuer und Einkommensteuer werden doppelt gezählt: Die Lohnsteuer ist eine Erhebungsform der Einkommensteuer.
- Mehrwertsteuer und Umsatzsteuer werden als zwei Steuern verstanden: Beide Begriffe beschreiben dasselbe Steuersystem aus unterschiedlicher Perspektive.
- GmbH-Gewinne werden nur mit 15 Prozent gerechnet: Zusätzlich können Solidaritätszuschlag und Gewerbesteuer anfallen.
- Umsatz wird mit Gewinn verwechselt: Ertragsteuern knüpfen nicht einfach an den gesamten Umsatz an.
- Freibetrag und Freigrenze werden gleichgesetzt: Beide Instrumente wirken steuerlich unterschiedlich.
- Freistellungsaufträge werden nicht verteilt: Dadurch kann die Bank trotz verfügbarem Sparer-Pauschbetrag Steuer einbehalten.
Eine zuverlässige Prüfung beginnt deshalb mit vier Fragen. Wer ist steuerpflichtig? Welcher Vorgang wird besteuert? Welche Bemessungsgrundlage gilt? Welche Sonderregel oder welcher Freibetrag kann eingreifen? Erst danach sollte gerechnet werden. Diese Reihenfolge verhindert, dass unterschiedliche Steuerarten oder Rechengrößen vermischt werden. Bei größeren Investitionen, Rechtsformwechseln oder grenzüberschreitenden Sachverhalten sollte zusätzlich geprüft werden, ob besondere gesetzliche Regeln den Standardfall verändern.
Welche Steuer betrifft mich konkret?
Für Privatpersonen steht häufig die Einkommensteuer im Mittelpunkt. Arbeitnehmer sehen sie meist als Lohnsteuer auf der Abrechnung. Anleger müssen zusätzlich Kapitalerträge und den Sparer-Pauschbetrag im Blick behalten. Immobilien können weitere Steuerarten auslösen.
Selbstständige sollten zuerst ihre Tätigkeitsform einordnen. Gewerbliche Einzelunternehmen können Einkommensteuer, Gewerbesteuer und Umsatzsteuer betreffen. Freiberufliche Tätigkeiten unterliegen grundsätzlich nicht der Gewerbesteuer, sofern tatsächlich eine freiberufliche Tätigkeit vorliegt. Die genaue steuerliche Einordnung kann im Einzelfall entscheidend sein.
Kapitalgesellschaften müssen Ertragsteuern und Umsatzsteuer getrennt betrachten. Körperschaftsteuer und Gewerbesteuer erfassen Gewinn beziehungsweise Gewerbeertrag. Umsatzsteuer folgt dagegen dem Leistungsaustausch. Bei grenzüberschreitenden Geschäften kommen zusätzliche Regeln hinzu.
Kernfakten im Überblick
| Aspekt | Wesentliches |
|---|---|
| Einkommensteuer | Sie betrifft natürliche Personen und wird 2026 nach einem progressiven Tarif erhoben. Der Grundfreibetrag beträgt 12.348 Euro. |
| Körperschaftsteuer | Kapitalgesellschaften zahlen bis einschließlich 2027 grundsätzlich 15 Prozent auf ihr zu versteuerndes Einkommen. |
| Gewerbesteuer | Sie hängt vom Gewerbeertrag und kommunalen Hebesatz ab. Die Steuermesszahl beträgt grundsätzlich 3,5 Prozent. |
| Umsatzsteuer | Der reguläre Satz beträgt 19 Prozent. Für bestimmte Umsätze gelten 7 Prozent oder in eng begrenzten Fällen 0 Prozent. |
| Kapitalerträge | Viele private Kapitalerträge unterliegen grundsätzlich dem besonderen Tarif von 25 Prozent. Der Sparer-Pauschbetrag schützt einen Teil der Erträge. |
Fazit
Die wichtigsten Steuerarten in Deutschland lassen sich besser verstehen, wenn sie nach wirtschaftlichen Vorgängen geordnet werden. Einkommensteuer betrifft natürliche Personen. Körperschaftsteuer richtet sich vor allem an Kapitalgesellschaften. Gewerbesteuer knüpft an den Gewerbebetrieb an. Umsatzsteuer erfasst steuerpflichtige Lieferungen und Leistungen. Die Mehrwertsteuer bezeichnet dieses System aus der Alltagsperspektive.
Kapitalerträge bilden einen weiteren wichtigen Bereich. Hier greifen Abgeltungsteuer, Sparer-Pauschbetrag und Freistellungsauftrag ineinander. Freibeträge wiederum sind keine eigene Steuerart, sondern Instrumente innerhalb verschiedener Steuern.
Für die Praxis reicht deshalb kein einzelner Steuersatz. Entscheidend sind Rechtsform, Bemessungsgrundlage, Art des Vorgangs und mögliche Sonderregeln. Wer diese vier Punkte trennt, erkennt schnell, welche Steuer relevant ist. Die verlinkten Vertiefungen führen anschließend von der Übersicht in die konkrete Berechnung.
Häufig gestellte Fragen zum Thema „Steuerarten“
Welche Steuerarten können bei einer nebenberuflichen Selbstständigkeit relevant werden?
Bei einer nebenberuflichen Selbstständigkeit hängt die steuerliche Einordnung von der Tätigkeit und ihrer rechtlichen Form ab. Gewinne fließen bei natürlichen Personen grundsätzlich in die Einkommensteuer ein. Bei einer gewerblichen Tätigkeit kann zusätzlich Gewerbesteuer relevant werden, wobei für natürliche Personen und Personengesellschaften ein Freibetrag gilt. Unabhängig davon ist die Umsatzsteuer zu prüfen. Die Kleinunternehmerregelung kann dazu führen, dass auf eigene Umsätze keine Umsatzsteuer erhoben wird, wenn ihre Voraussetzungen erfüllt sind. Sie ändert jedoch nicht automatisch die einkommensteuerliche oder gewerbesteuerliche Behandlung. Auch Betriebsausgaben und Gewinnermittlung bleiben davon getrennt zu beurteilen.
Was ändert sich steuerlich beim Wechsel vom Einzelunternehmen zu einer GmbH?
Mit einer GmbH wird eine eigenständige juristische Person zum Steuersubjekt. Der Unternehmensgewinn wird dann grundsätzlich nicht mehr unmittelbar beim Inhaber über die Einkommensteuer erfasst. Auf Ebene der GmbH greifen Körperschaftsteuer und regelmäßig Gewerbesteuer. Zahlungen an den Gesellschafter können wiederum eigene steuerliche Folgen haben, etwa als Geschäftsführergehalt oder Gewinnausschüttung. Deshalb ist ein Rechtsformwechsel keine einfache Umwandlung eines Einkommensteuersatzes in 15 Prozent Körperschaftsteuer. Die Gesamtwirkung hängt auch von Ausschüttungspolitik, Gewerbesteuer, Finanzierung, Sozialversicherung und persönlicher Situation ab. Vor einer Umstellung sollte deshalb die gesamte Zahlungsstruktur betrachtet werden.
Werden Steuerfreibeträge automatisch berücksichtigt?
Das ist vom jeweiligen Freibetrag abhängig. Der Grundfreibetrag ist bereits in den Einkommensteuertarif eingebaut und muss nicht gesondert beantragt werden. Bei Kapitalerträgen funktioniert die praktische Berücksichtigung anders. Damit eine Bank den Sparer-Pauschbetrag bereits während des Jahres berücksichtigt, wird regelmäßig ein Freistellungsauftrag benötigt. Andere Freibeträge werden erst im Rahmen einer Steuererklärung oder aufgrund bestimmter persönlicher Angaben relevant. Deshalb sollte nicht aus dem Begriff Freibetrag geschlossen werden, dass die Entlastung immer automatisch an der richtigen Stelle erscheint. Entscheidend sind Steuerart, Verfahren und persönliche Voraussetzungen.
Warum kann eine Steuer von einer Person abgeführt, aber wirtschaftlich von einer anderen getragen werden?
Steuerrechtlich ist zwischen demjenigen zu unterscheiden, der eine Steuer schuldet oder abführt, und demjenigen, der sie wirtschaftlich trägt. Besonders anschaulich ist das bei der Umsatzsteuer. Ein Unternehmen stellt seinen Kunden Umsatzsteuer in Rechnung und führt die geschuldete Steuer an die Finanzverwaltung ab. Bei gewöhnlichen Endverbraucherumsätzen ist die Steuer jedoch im Bruttopreis enthalten und belastet wirtschaftlich den privaten Käufer. Dieses Prinzip erklärt, warum indirekte Steuern anders wahrgenommen werden als Einkommensteuer oder Körperschaftsteuer, die unmittelbar an den jeweiligen Steuerpflichtigen anknüpfen. Rechtliche Zahlungspflicht und wirtschaftliche Belastung können daher auseinanderfallen.
Welche Steuerarten spielen beim Kauf und Besitz einer Immobilie eine Rolle?
Beim Immobilienkauf kann zunächst Grunderwerbsteuer entstehen. Nach dem Erwerb ist regelmäßig die Grundsteuer relevant. Wird die Immobilie vermietet, können die erzielten Einkünfte außerdem der Einkommensteuer unterliegen. Bei einem späteren Verkauf können abhängig von Haltedauer, Nutzung und weiteren Voraussetzungen ebenfalls einkommensteuerliche Fragen entstehen. Umsatzsteuer spielt bei privaten Wohnimmobilien meist eine andere Rolle als bei bestimmten gewerblichen Immobilienumsätzen. Deshalb sollte eine Immobilie steuerlich nicht nur unter einem einzelnen Begriff betrachtet werden. Erwerb, Besitz, Vermietung und Veräußerung sind getrennte Vorgänge. Jeder Abschnitt kann eine andere steuerliche Prüfung erforderlich machen.