
Working Capital bezeichnet in seiner klassischen Definition die Differenz zwischen Umlaufvermögen und kurzfristigen Verbindlichkeiten. Die Kennzahl zeigt damit, welcher Teil des kurzfristig gebundenen Vermögens nach Abzug kurzfristiger Verpflichtungen rechnerisch verbleibt. Sie liefert Anhaltspunkte zur kurzfristigen Finanzstruktur eines Unternehmens, ist aber nicht mit verfügbarem Bargeld oder tatsächlicher Zahlungsfähigkeit gleichzusetzen. Die gebräuchliche Standardformel lautet:
Working Capital = Umlaufvermögen – kurzfristige Verbindlichkeiten
Ein positiver Wert bedeutet zunächst nur, dass das Umlaufvermögen die kurzfristigen Verbindlichkeiten übersteigt. Ob das betriebswirtschaftlich günstig ist, hängt unter anderem von Vorräten, Forderungen, Geschäftsmodell, Zahlungszielen und Vergleichszeiträumen ab. Die Grundformel entspricht der in der Finanzanalyse verbreiteten Definition.
Was ist Working Capital?
Working Capital – auf Deutsch häufig als Betriebskapital oder Nettoumlaufvermögen bezeichnet – setzt zwei Größen aus der kurzfristigen Vermögens- und Finanzierungsstruktur eines Unternehmens zueinander in Beziehung.
Auf der einen Seite steht das Umlaufvermögen: beispielsweise Vorräte, Kundenforderungen und liquide Mittel. Dem werden die kurzfristig zu erfüllenden Verbindlichkeiten gegenübergestellt.
Damit beantwortet Working Capital vor allem die Frage:
Wie viel kurzfristiges Vermögen verbleibt rechnerisch, wenn die kurzfristigen Verpflichtungen abgezogen werden?
Die Kennzahl ist deshalb für Unternehmensanalyse und Finanzsteuerung interessant. Gleichzeitig hat sie Grenzen. Zwei Unternehmen können beispielsweise jeweils 500.000 Euro Working Capital ausweisen, obwohl beim einen Unternehmen der größte Teil als Bankguthaben verfügbar ist und beim anderen in schwer verkäuflichen Lagerbeständen oder überfälligen Forderungen steckt.
Entscheidend ist deshalb nicht allein die Höhe, sondern auch die Zusammensetzung des Working Capital.
Wie lautet die Working-Capital-Formel?
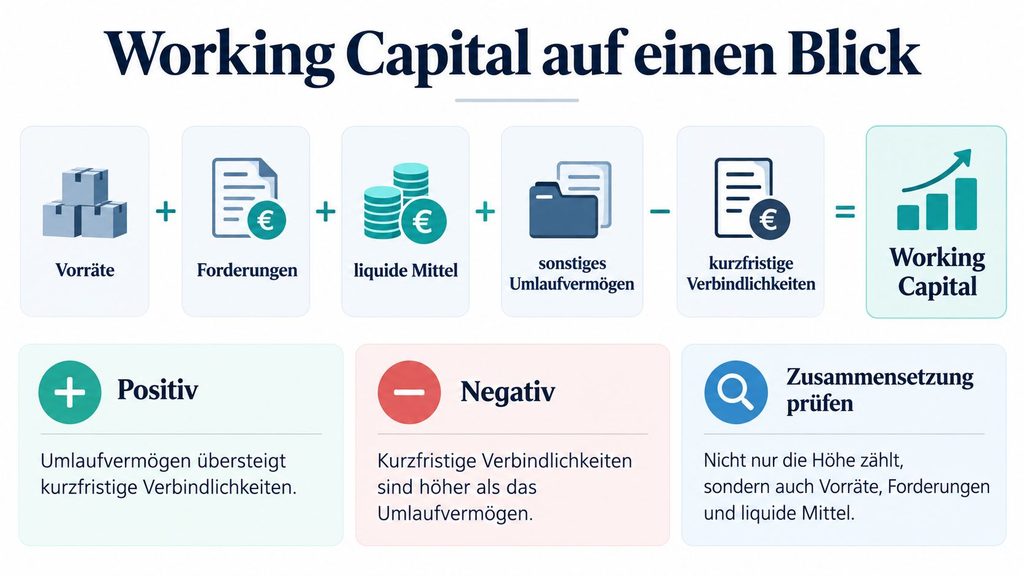
Die klassische Working-Capital-Formel lautet:
Working Capital = Umlaufvermögen – kurzfristige Verbindlichkeiten
Was gehört zum Umlaufvermögen?
Nach der handelsrechtlichen Bilanzgliederung gehören zum Umlaufvermögen unter anderem:
- Vorräte,
- Forderungen und sonstige Vermögensgegenstände,
- bestimmte Wertpapiere,
- Kassenbestand und Bankguthaben.
§ 266 HGB ordnet diese Positionen auf der Aktivseite unter dem Umlaufvermögen ein.
Was gehört zu den kurzfristigen Verbindlichkeiten?
Hier können – abhängig von Bilanzierung und konkreter Definition – beispielsweise einbezogen werden:
- Verbindlichkeiten aus Lieferungen und Leistungen,
- kurzfristige Bankverbindlichkeiten,
- Steuerverbindlichkeiten,
- kurzfristig fällige sonstige Verbindlichkeiten.
Im deutschen HGB werden Verbindlichkeiten nicht einfach als eigener Bilanzblock „kurzfristige Verbindlichkeiten“ ausgewiesen. Nach § 268 Abs. 5 HGB sind jedoch unter anderem die Beträge mit einer Restlaufzeit von bis zu einem Jahr kenntlich zu machen.
Wer eine Bilanz analysiert, muss deshalb zunächst feststellen, welche Verpflichtungen tatsächlich kurzfristig sind. Eine ausführlichere Einordnung finden Sie unter Bilanz richtig lesen.
Working Capital berechnen: Beispiel einer Muster GmbH
Die Muster GmbH weist zum Bilanzstichtag folgende Werte aus:
| Position | Betrag |
|---|---|
| Vorräte | 150.000 € |
| Forderungen | 120.000 € |
| liquide Mittel | 80.000 € |
| sonstiges Umlaufvermögen | 0 € |
| Umlaufvermögen | 350.000 € |
| kurzfristige Verbindlichkeiten | 220.000 € |
Damit ergibt sich:
350.000 € – 220.000 € = 130.000 € Working Capital
Was bedeuten die 130.000 Euro?
Die Muster GmbH besitzt am Stichtag 130.000 Euro mehr Umlaufvermögen als kurzfristige Verbindlichkeiten.
Das bedeutet nicht, dass 130.000 Euro frei auf dem Bankkonto verfügbar wären. Von den 350.000 Euro Umlaufvermögen bestehen allein 270.000 Euro aus Vorräten und Forderungen.
Ein Teil dieses Vermögens muss zunächst verkauft beziehungsweise eingezogen werden.
Die absolute Zahl beantwortet außerdem nicht:
- wie schnell Kunden bezahlen,
- wie gut Lagerbestände verkäuflich sind,
- wann Lieferanten bezahlt werden müssen,
- wie sich Working Capital entwickelt,
- welche Werte für die Branche üblich sind.
Deshalb sollte die Kennzahl nie isoliert betrachtet werden. Sinnvoller ist die Verbindung mit weiteren wichtigen Unternehmenskennzahlen.
Was ist die Working Capital Ratio?
Teilweise wird zusätzlich die Working Capital Ratio beziehungsweise Current Ratio verwendet:
Current Ratio = Umlaufvermögen ÷ kurzfristige Verbindlichkeiten
Für unsere Muster GmbH:
350.000 € ÷ 220.000 € = 1,59
Die Bezeichnung „Working Capital Ratio“ wird in der Fachpraxis häufig synonym zur Current Ratio verwendet.
Auch hier gilt: Ein einzelner Wert liefert noch keinen universellen Maßstab. Branchenstruktur, Zahlungszyklen und Zusammensetzung des Umlaufvermögens können die Aussage wesentlich verändern.
Was bedeutet positives Working Capital?
Positives Working Capital liegt vor, wenn:
Umlaufvermögen > kurzfristige Verbindlichkeiten
Das kann ein Hinweis auf einen finanziellen Puffer sein. Eine pauschale Aussage wie „je höher, desto besser“ wäre jedoch falsch.
Ein außergewöhnlich hoher Wert kann beispielsweise daraus entstehen, dass:
- große Lagerbestände finanziert werden,
- Kunden sehr spät bezahlen,
- zahlreiche Forderungen ausstehen,
- liquide Mittel unproduktiv gebunden sind.
Hohe Forderungen erhöhen bei der klassischen Berechnung das Umlaufvermögen – ein schwaches Forderungsmanagement wird dadurch jedoch nicht automatisch zu einem positiven betriebswirtschaftlichen Signal.
Was bedeutet negatives Working Capital?
Negatives Working Capital entsteht, wenn die kurzfristigen Verbindlichkeiten höher sind als das Umlaufvermögen.
Beispiel:
Umlaufvermögen: 300.000 €
kurzfristige Verbindlichkeiten: 380.000 €
Working Capital: –80.000 €
Das kann auf eine angespannte kurzfristige Finanzierungsstruktur hinweisen. Es bedeutet aber nicht automatisch, dass ein Unternehmen zahlungsunfähig ist.
Bei Geschäftsmodellen mit sehr schnellen Kundenzahlungen, raschem Lagerumschlag und vergleichsweise langen Lieferantenzahlungszielen kann dauerhaft relativ wenig Working Capital erforderlich sein. Deshalb müssen Geschäftsmodell und Cash-Zyklus berücksichtigt werden.
Was ist Net Working Capital?
Bei Net Working Capital beginnt eine der wichtigsten fachlichen Stolperfallen.
Die Begriffe Working Capital und Net Working Capital werden nicht überall gleich verwendet.
Deloitte definiert Working Capital beispielsweise ausdrücklich auch als „net working capital“ und versteht darunter den Überschuss der kurzfristigen Vermögenswerte über die kurzfristigen Verbindlichkeiten.
In anderen Bereichen – insbesondere bei Unternehmenstransaktionen und der operativen Steuerung – wird Net Working Capital enger gefasst. KPMG Deutschland beschreibt beispielsweise eine operative Betrachtung, bei der zinstragende Finanzierungspositionen regelmäßig nicht zum Working Capital gerechnet werden und zwischen Trade Working Capital und einem weiter gefassten Net Working Capital unterschieden wird.
Es gibt deshalb keine sinnvolle Analyse ohne Definition.
Working Capital vs. Net Working Capital
| Merkmal | klassisches Working Capital | Net/Operating Working Capital |
|---|---|---|
| typische Definition | Umlaufvermögen minus kurzfristige Verbindlichkeiten | abhängig vom Analysezweck; häufig operative kurzfristige Vermögens- minus operative kurzfristige Schuldpositionen |
| Fokus | kurzfristige Bilanzstruktur | operativ gebundenes Kapital |
| typische Positionen | Vorräte, Forderungen, Cash, weitere kurzfristige Vermögenswerte und Verbindlichkeiten | häufig Vorräte, Forderungen, Lieferantenverbindlichkeiten und weitere operative Positionen |
| Cash | grundsätzlich enthalten | häufig ausgeschlossen |
| Finanzschulden | kurzfristige Positionen können enthalten sein | häufig ausgeschlossen |
| Einsatz | Bilanzanalyse | operative Steuerung, Unternehmensbewertung, Transaktionen |
| Aussage | Überschuss kurzfristiger Vermögenswerte | operative Kapitalbindung |
Wichtig: Diese Tabelle beschreibt typische Verwendungsweisen, keine universell verbindliche Terminologie.
Was ist Trade Working Capital?
Eine noch stärker auf das operative Geschäft konzentrierte Größe ist das Trade Working Capital.
Eine verbreitete Berechnung lautet:
Trade Working Capital = Forderungen + Vorräte – Lieferantenverbindlichkeiten
KPMG verwendet diese Abgrenzung ebenfalls als typische Definition des Trade Working Capital.
Nehmen wir für die Muster GmbH an, dass von den 220.000 Euro kurzfristigen Verbindlichkeiten 140.000 Euro auf Lieferantenverbindlichkeiten und 80.000 Euro auf andere kurzfristige Verpflichtungen entfallen.
Dann ergibt sich:
120.000 € Forderungen
- 150.000 € Vorräte
– 140.000 € Lieferantenverbindlichkeiten
= 130.000 € Trade Working Capital
Dass dieser Wert im Beispiel zufällig genauso hoch ist wie das klassische Working Capital, liegt daran, dass sich die 80.000 Euro liquiden Mittel und die 80.000 Euro sonstigen kurzfristigen Verbindlichkeiten rechnerisch ausgleichen. Das muss in anderen Unternehmen keineswegs so sein.
Was unterscheidet Working Capital von Liquidität und Cashflow?
Die drei Begriffe hängen zusammen, messen aber unterschiedliche Dinge.
| Working Capital | Liquidität | Cashflow | |
|---|---|---|---|
| Kernfrage | Wie stehen kurzfristiges Vermögen und kurzfristige Verpflichtungen zueinander? | Kann das Unternehmen Zahlungsverpflichtungen bedienen? | Welche Zahlungsmittelzu- und -abflüsse entstehen innerhalb einer Periode? |
| Charakter | Bestandsgröße | Zahlungsfähigkeit bzw. verfügbare Mittel | Stromgröße |
| Zeitpunkt | Bilanzstichtag | laufend bzw. zu bestimmten Fälligkeiten | Zeitraum |
| Grundlage | Bilanzpositionen | Zahlungsmittel, Fälligkeiten, Liquiditätsplanung | Ein- und Auszahlungen |
| zentrale Gefahr | gebundenes Vermögen wird mit Cash verwechselt | künftige Zahlungsströme werden unterschätzt | Bestandssituation wird übersehen |
IAS 7 definiert Cashflows als Zu- und Abflüsse von Zahlungsmitteln und Zahlungsmitteläquivalenten. Damit wird bereits deutlich, warum Cashflow und Working Capital nicht dasselbe messen.
Working Capital und Liquidität
Die Muster GmbH besitzt 130.000 Euro positives Working Capital, aber nur 80.000 Euro liquide Mittel.
Müssten morgen 150.000 Euro bezahlt werden und ließen sich Forderungen und Vorräte kurzfristig nicht zu Geld machen, könnte trotz des positiven Working Capital ein Liquiditätsproblem entstehen.
Für die tatsächliche Zahlungsfähigkeit ist deshalb die Liquidität eines Unternehmens entscheidend.
Working Capital und Cashflow
Working Capital ist eine Bestandsgröße zu einem Zeitpunkt. Der Cashflow beschreibt dagegen Zahlungsströme innerhalb einer Periode.
Trotzdem hängen beide eng zusammen.
Steigen beispielsweise Forderungen oder Lagerbestände, kann im operativen Geschäft zusätzliches Kapital gebunden werden. Sinkt die operative Kapitalbindung, kann dies – abhängig von den zugrunde liegenden Geschäftsvorfällen – Cash freisetzen.
Deshalb tauchen Veränderungen des Working Capital häufig auch in Cashflow-Analysen auf.
Wo findet man Working Capital in der Bilanz?
Working Capital erscheint normalerweise nicht als einzelne Bilanzposition.
Vereinfacht:
| Aktivseite | Passivseite |
|---|---|
| Anlagevermögen | Eigenkapital |
| Umlaufvermögen | langfristige Verpflichtungen |
| Vorräte | kurzfristige Verpflichtungen |
| Forderungen | Lieferantenverbindlichkeiten |
| liquide Mittel | kurzfristige Finanzverbindlichkeiten |
| sonstige kurzfristige Vermögenswerte | sonstige kurzfristige Schulden |
Nach § 266 HGB sind Vorräte, Forderungen, Wertpapiere und liquide Mittel Bestandteile des Umlaufvermögens. Verbindlichkeiten werden auf der Passivseite ausgewiesen; ihre Restlaufzeiten liefern zusätzliche Informationen über ihre Fristigkeit.
Working Capital wird daraus berechnet.
Was bedeutet Working-Capital-Management?
Working-Capital-Management versucht, die kurzfristig gebundenen Mittel eines Unternehmens wirtschaftlich zu steuern.
Im Mittelpunkt stehen insbesondere:
- Forderungen,
- Vorräte,
- Lieferantenverbindlichkeiten,
- Zahlungsbedingungen,
- Zahlungszeitpunkte.
Das Ziel sollte nicht lauten, Working Capital um jeden Preis zu minimieren. Ein zu kleiner Lagerbestand kann beispielsweise Lieferfähigkeit kosten. Extrem lange Lieferantenziele können Beziehungen belasten. Sehr kurze Kundenzahlungsziele können Vertriebsnachteile bringen.
Es geht vielmehr um eine Balance aus:
Liquidität, Kapitalbindung, Lieferfähigkeit, Wachstum und Finanzierung.
SAP beschreibt Working-Capital-Management entsprechend über die Steuerung von Forderungen, Vorräten und Verbindlichkeiten sowie deren Einfluss auf den Cash Conversion Cycle.
Was ist der Cash Conversion Cycle?
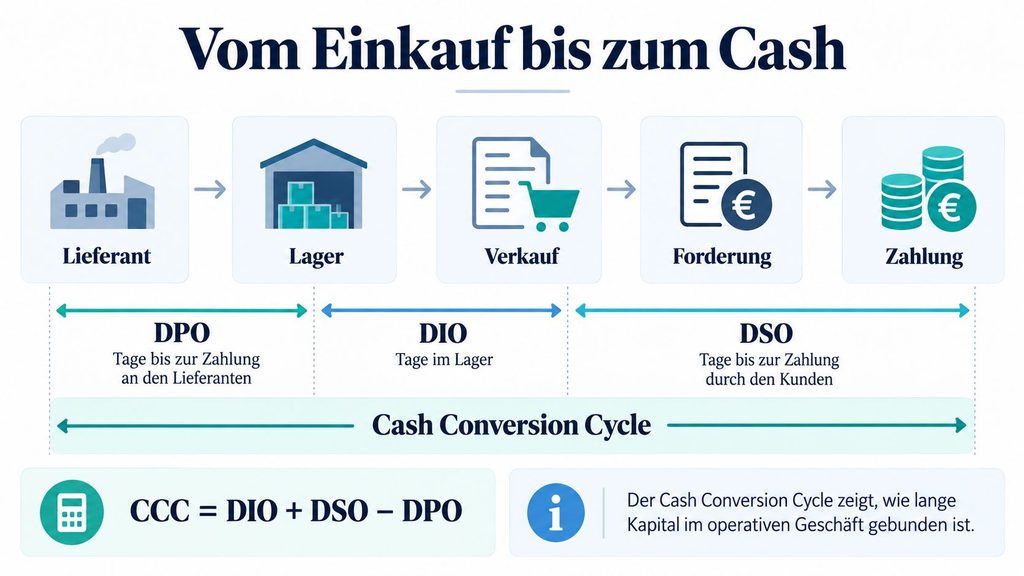
Der Cash Conversion Cycle (CCC) zeigt vereinfacht, wie lange Kapital im operativen Geschäftsprozess gebunden ist.
Die Formel lautet:
CCC = DIO + DSO – DPO
DIO: Days Inventory Outstanding
DIO beschreibt die durchschnittliche Dauer der Kapitalbindung im Lager.
DSO: Days Sales Outstanding
DSO beschreibt, wie lange es durchschnittlich vom Verkauf beziehungsweise von der Rechnungsstellung bis zum Zahlungseingang dauert.
DPO: Days Payables Outstanding
DPO beschreibt, wie lange ein Unternehmen durchschnittlich benötigt, um Lieferantenverbindlichkeiten zu bezahlen. SAP verwendet diese drei Größen ebenfalls für die Analyse des Working-Capital-Zyklus.
CCC-Beispiel der Muster GmbH
Für eine vereinfachte Beispielrechnung nehmen wir zusätzlich an:
- Jahresumsatz: 1.460.000 €
- Material-/Wareneinsatz: 1.095.000 €
- durchschnittliche Forderungen: 120.000 €
- durchschnittliche Vorräte: 150.000 €
- durchschnittliche Lieferantenverbindlichkeiten: 140.000 €
Daraus ergeben sich vereinfacht:
DSO = 120.000 / 1.460.000 × 365 = 30 Tage
DIO = 150.000 / 1.095.000 × 365 = 50 Tage
DPO = 140.000 / 1.095.000 × 365 ≈ 46,7 Tage
Damit:
CCC = 50 + 30 – 46,7 ≈ 33,3 Tage
Das Kapital der Muster GmbH wäre nach dieser vereinfachten Betrachtung im operativen Zyklus durchschnittlich rund 33 Tage gebunden.
Wie lässt sich Working Capital operativ verbessern?
Entscheidend ist zunächst, welche Working-Capital-Definition betrachtet wird. Besonders sinnvoll ist die Steuerung der operativen Kapitalbindung.
| Maßnahme | Effekt auf operative Kapitalbindung | möglicher Effekt auf Liquidität | mögliches Risiko |
|---|---|---|---|
| Zahlungsziele für Kunden verkürzen | Forderungsdauer kann sinken | frühere Zahlungseingänge | Wettbewerbsnachteil |
| DSO reduzieren | weniger lange Kapitalbindung in Forderungen | Cash kommt früher | zu aggressives Mahnwesen |
| Lagerbestand optimieren | weniger gebundenes Kapital | geringerer Finanzierungsbedarf | Lieferengpässe |
| DIO reduzieren | kürzere Lagerdauer | Kapital wird schneller umgesetzt | zu geringe Sicherheitsbestände |
| Lieferantenziele verhandeln | operative Finanzierung durch Lieferanten kann steigen | Zahlungen erfolgen später | schlechtere Konditionen |
| DPO erhöhen | Lieferantenverbindlichkeiten bleiben länger bestehen | kurzfristig mehr Cash verfügbar | Skontoverlust, Lieferantenrisiken |
Drei Szenarien: Was verändert sich tatsächlich?
Szenario 1: Forderungen werden schneller bezahlt
Ein Kunde überweist 40.000 Euro.
Vorher:
- Forderungen: 120.000 €
- liquide Mittel: 80.000 €
Danach:
- Forderungen: 80.000 €
- liquide Mittel: 120.000 €
Das Umlaufvermögen bleibt mit 350.000 Euro unverändert.
Damit bleibt auch das klassische Working Capital:
350.000 € – 220.000 € = 130.000 €
Die Zusammensetzung hat sich jedoch verbessert: weniger Forderungen, mehr Cash.
Bei einer operativen Working-Capital-Definition, die Cash ausschließt, würde dagegen die gemessene Kapitalbindung sinken.
Genau deshalb darf der Satz „Forderungen abbauen senkt automatisch Working Capital“ nicht ohne Definition verwendet werden.
Szenario 2: Lagerbestände werden wirtschaftlich reduziert
Werden Waren verkauft, verschwindet der Lagerbestand nicht einfach aus der Bilanz, ohne dass eine Gegenposition entsteht.
Beim Verkauf wird Vorrat in Forderungen beziehungsweise Cash umgewandelt. Deshalb sinkt das klassische Working Capital durch den bloßen Verkauf von Vorräten nicht automatisch.
Der operative Vorteil entsteht vor allem dann, wenn ein Unternehmen dauerhaft weniger Bestand benötigt und deshalb weniger Kapital für Nachbestellungen binden muss.
Eine geringere DIO kann diesen Effekt sichtbar machen.
Szenario 3: Lieferantenzahlungsziele werden verlängert
Kann die Muster GmbH Zahlungsziele mit Lieferanten wirtschaftlich sinnvoll verlängern, bleibt Cash länger im Unternehmen.
Gleichzeitig bleiben die Lieferantenverbindlichkeiten länger bestehen. Operatives Net Working Capital kann dadurch sinken, während kurzfristig mehr liquide Mittel verfügbar sind.
Zu berücksichtigen sind jedoch:
- Skontoverluste,
- Lieferantenbeziehungen,
- Versorgungssicherheit,
- Bonitätswirkung,
- Finanzierungskosten.
Working-Capital-Optimierung besteht deshalb nicht darin, Rechnungen möglichst spät zu bezahlen.
Welche Kennzahlen sollten zusammen mit Working Capital betrachtet werden?
Working Capital beantwortet nur einen Teil der Fragen zur finanziellen Lage eines Unternehmens.
Ergänzend relevant sind beispielsweise:
- Liquiditätskennzahlen,
- operativer Cashflow,
- Eigenkapitalquote,
- Verschuldung,
- Rentabilität,
- EBIT und EBITDA.
Während Working Capital die kurzfristige Bilanzstruktur beleuchtet, zeigt etwa das EBITDA eine Ergebnisgröße vor Zinsen, Steuern und bestimmten Abschreibungen. Die Rentabilität eines Unternehmens wiederum setzt Ergebnisse ins Verhältnis zu einer Bezugsgröße.
Erst mehrere Perspektiven zusammen ergeben ein belastbareres Bild.
Bedeutet negatives Working Capital Insolvenz?
Nein.
Ein negativer Working-Capital-Wert ist keine gesetzliche Definition von Zahlungsunfähigkeit oder Überschuldung.
Nach § 17 Insolvenzordnung liegt Zahlungsunfähigkeit vor, wenn ein Schuldner nicht in der Lage ist, fällige Zahlungspflichten zu erfüllen. § 19 InsO definiert für die dort erfassten Schuldner zusätzlich den Eröffnungsgrund der Überschuldung anhand eigener Voraussetzungen.
Negatives Working Capital kann ein Warnsignal sein, ersetzt aber keine insolvenzrechtliche Prüfung.
Mehr zu den rechtlichen Unterschieden finden Sie im Beitrag zur Insolvenz.
Die häufigsten Fehler beim Working Capital
1. Working Capital mit Cash gleichsetzen
Vorräte und Forderungen gehören zum Umlaufvermögen, sind aber nicht automatisch sofort verfügbare Zahlungsmittel.
2. Working Capital und Cashflow gleichsetzen
Working Capital ist eine Bestandsgröße, Cashflow eine Stromgröße.
3. Positives Working Capital immer als gut bewerten
Hohe Lagerbestände oder Außenstände können einen positiven Wert erhöhen und gleichzeitig Kapital binden.
4. Negatives Working Capital automatisch als Insolvenz ansehen
Insolvenzrechtliche Zahlungsunfähigkeit folgt anderen Kriterien.
5. Net Working Capital ohne Definition verwenden
Die Terminologie unterscheidet sich erheblich zwischen Bilanzanalyse, Controlling und Transaktionspraxis.
6. Branchenunterschiede ignorieren
Zahlungsrhythmen und Geschäftsmodelle unterscheiden sich erheblich.
7. Nur einen Bilanzstichtag analysieren
Ein einzelner Stichtag kann saisonale Effekte enthalten.
8. Hohe Forderungen als positiv interpretieren
Forderungen erhöhen das Umlaufvermögen. Überfällige oder schwer einbringliche Forderungen sind dennoch kein Qualitätsmerkmal.
Berechnen Sie das Working Capital Ihres Unternehmens. Tragen Sie dazu die Werte aus Ihrer Bilanz ein.
Für die operative Betrachtung können zusätzlich die
Lieferantenverbindlichkeiten berücksichtigt werden.
Working-Capital-Rechner
Optional: Trade Working Capital berechnen
FAQ: Häufige Fragen zum Working Capital
Was ist Working Capital einfach erklärt?
Working Capital ist die Differenz zwischen Umlaufvermögen und kurzfristigen Verbindlichkeiten. Es zeigt, wie viel kurzfristiges Vermögen nach Abzug kurzfristiger Verpflichtungen rechnerisch verbleibt. Der Wert ist eine Bilanzkennzahl und darf nicht mit vorhandenem Bargeld oder tatsächlicher Zahlungsfähigkeit gleichgesetzt werden.
Wie lautet die Working-Capital-Formel?
Die klassische Formel lautet:
Working Capital = Umlaufvermögen – kurzfristige Verbindlichkeiten.
Für operative Analysen werden teilweise engere Definitionen verwendet. Deshalb sollte bei Net Working Capital oder Operating Working Capital immer angegeben werden, welche Positionen einbezogen sind.
Wie berechnet man Working Capital?
Addieren Sie zunächst das Umlaufvermögen und ziehen Sie anschließend die kurzfristigen Verbindlichkeiten ab. Bei einem Umlaufvermögen von 350.000 Euro und kurzfristigen Verbindlichkeiten von 220.000 Euro beträgt das Working Capital 130.000 Euro.
Was ist ein gutes Working Capital?
Dafür gibt es keinen branchenübergreifend optimalen Eurobetrag oder Prozentsatz. Ein sinnvoller Wert hängt unter anderem von Geschäftsmodell, Branche, Lagerumschlag, Forderungslaufzeiten, Lieferantenzielen und Finanzierung ab. Aussagekräftiger ist häufig die Entwicklung über mehrere Perioden sowie der Vergleich mit strukturell ähnlichen Unternehmen.
Was bedeutet negatives Working Capital?
Negatives Working Capital bedeutet, dass die kurzfristigen Verbindlichkeiten höher sind als das Umlaufvermögen. Dies kann auf Finanzierungs- oder Liquiditätsrisiken hinweisen, muss bei bestimmten Geschäftsmodellen aber nicht automatisch problematisch sein.
Was ist Net Working Capital?
Net Working Capital wird je nach Fachgebiet unterschiedlich definiert. Manche Quellen verwenden den Begriff synonym zum klassischen Working Capital. Im operativen Controlling und in Transaktionen werden häufig liquide Mittel und Finanzschulden ausgeschlossen und operative Bilanzpositionen betrachtet.
Sind Working Capital und Net Working Capital dasselbe?
Manchmal ja, manchmal nicht. Genau deshalb sollte jede Analyse die verwendete Definition nennen. Eine künstlich starre Abgrenzung ist fachlich nicht sinnvoll.
Was ist der Unterschied zwischen Working Capital und Cashflow?
Working Capital zeigt eine Bilanzsituation zu einem bestimmten Zeitpunkt. Cashflow misst dagegen Zahlungsströme innerhalb eines Zeitraums. Veränderungen der operativen Kapitalbindung können den Cashflow beeinflussen, beide Kennzahlen messen jedoch nicht dasselbe.
Was ist Working-Capital-Management?
Working-Capital-Management bezeichnet die Steuerung kurzfristiger operativer Kapitalbindung. Im Mittelpunkt stehen vor allem Forderungen, Vorräte, Lieferantenverbindlichkeiten und Zahlungsbedingungen. Ziel ist eine wirtschaftliche Balance zwischen Liquidität, Kapitalbindung, Lieferfähigkeit und Wachstum.